Материалы и обучение в Student Wyckoff
Фьючерс появился в учёте, но одного этого события недостаточно, чтобы описать EFRP. В правилах CME это специальная сделка с двумя связанными частями. Нужно установить не только биржевой контракт, но и действительно заключённую встречную часть вне него. Название операции не создаёт отсутствующий актив, договор или подтверждение расчёта.
Назовите обе части
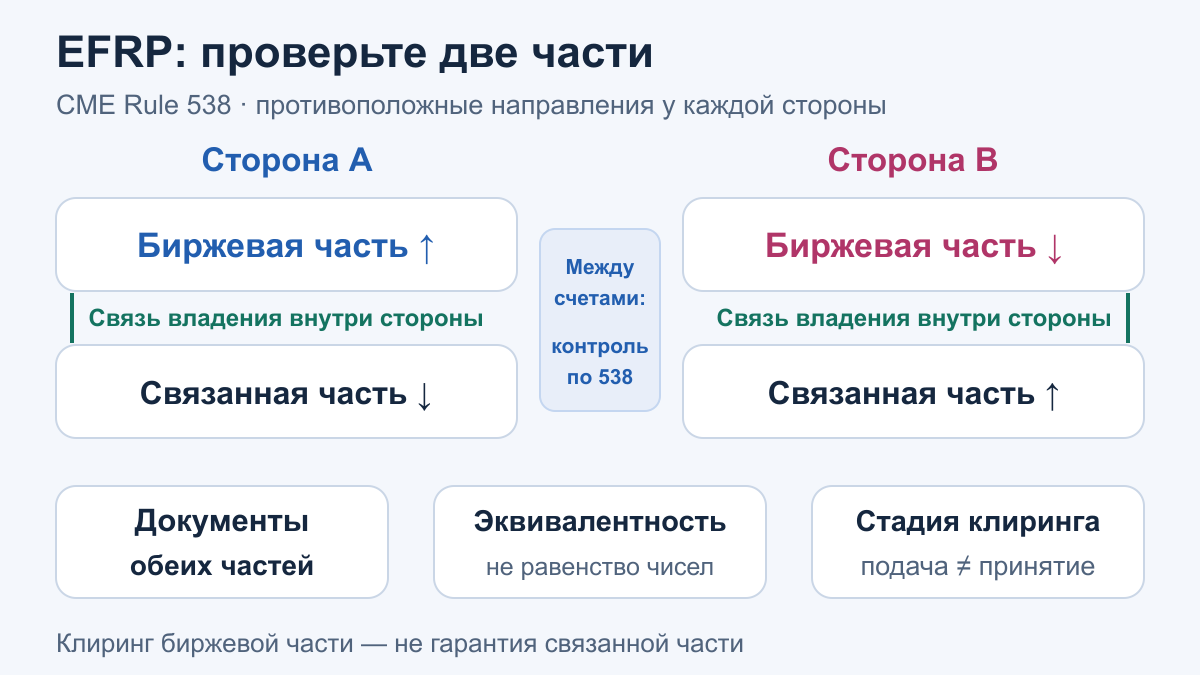
Rule 538 и RA2607-5 описывают частно согласованную вне централизованного рынка биржевую часть и одновременную противоположную связанную позицию. EFP соединяет фьючерс с физической сделкой либо соответствующим форвардом; EFR — с подходящим внебиржевым производным договором; EOO — биржевой опцион с внебиржевым опционом.
Проверьте точный инструмент и применимую спецификацию. Тип второй части определяет квалификацию, а не удобное общее название «обмен». Допустимость реального продукта и сторон не устанавливается нашей картой.
Не перепутайте два отношения собственности
У одной стороны покупка биржевого контракта соответствует продаже либо короткой экспозиции связанной позиции; у другой направления обратные. Связь одинакового бенефициарного владения относится к биржевой и связанной частям внутри каждой стороны.
Отдельный раздел B регулирует противоположные счета: предусмотрены разные варианты независимого контроля, в том числе при общем бенефициарном владении. Для таких случаев необходимо показать самостоятельный контроль и экономическое содержание для каждой стороны. Нельзя прочитать это как требование одинакового владельца у всех участников сделки.
Проверьте, чем связана позиция
В текущей главе 5 CME связанная часть должна отвечать условиям раздела C: подходящий базовый, производный или связанный продукт с требуемой ценовой связью и настоящая передача собственности либо юридически обязывающий договор. Другой фьючерс или опцион на фьючерс не становится этой частью.
Раздел E требует приблизительной эквивалентности количества; для неё могут использоваться подходящие коэффициенты хеджирования. Простое равенство числа разных инструментов само по себе такую эквивалентность не доказывает. Здесь никакой коэффициент для настоящего товара не рассчитывается.
Сохраните подтверждения обеих частей
Раздел H требует относящиеся к сделке записи, включая обычные рыночные документы, платежи и, где уместно, переход права. Документы предоставляются бирже по запросу через предусмотренные обязанности участников и клирингового члена. Одна строка фьючерсного учёта не заменяет договор связанной части.
Составьте две отдельные группы: биржевой контракт и связанный актив либо внебиржевой договор. Рядом отметьте стороны, направление, основание связи, количество и подтверждающие документы. Неизвестные условия не исправляются красивой схемой взаимного хеджа.
Принятие в клиринг не завершает всю карту
По разделу I представления сделки недостаточно: нужны её прохождение клиринга и подтверждение первого платежа вариационной маржи (settlement variation) и гарантийного обеспечения (performance bond). Поэтому отправлено и принято нельзя считать одним статусом.
Объяснение CME об EFRP отдельно говорит о клиринге биржевой части и последующем ведении связанной части самими контрагентами. Это не запрет отдельного клиринга любого внебиржевого договора. Проверка объясняет границы ролей, но не подтверждает конкретную сделку, её законность, физическую поставку или отсутствие всех рисков.
Ограничения разбора
- Только названный порядок CME Group и две части EFRP. Специальные валютные исключения, сроки после окончания торгов и полный анализ допустимости сторон не охвачены.
- Нет настоящей позиции, документов, суммы, количества, коэффициента хеджирования, календаря или вывода о законности конкретной сделки.
- Связь собственности внутри стороны не смешивается с независимым контролем противоположных счетов. Приблизительная эквивалентность не означает равное число разных контрактов.
- Клиринг биржевой части не назван автоматическим ведением связанной части, гарантией физического исполнения или запретом её отдельного клиринга по другому применимому механизму.
Источники
Если хотите системно изучать анализ рынка, познакомьтесь с материалами и программами школы Student Wyckoff.
Student Wyckoff
Познакомьтесь со Student Wyckoff
Информация о школе представлена на её сайте.
Student Wyckoff
Следующий шаг в изучении
Информация о Student Wyckoff доступна на официальном сайте.