Реклама · Student Wyckoff
Изучайте рынок и расчёты
Программы обучения представлены на сайте Student Wyckoff.
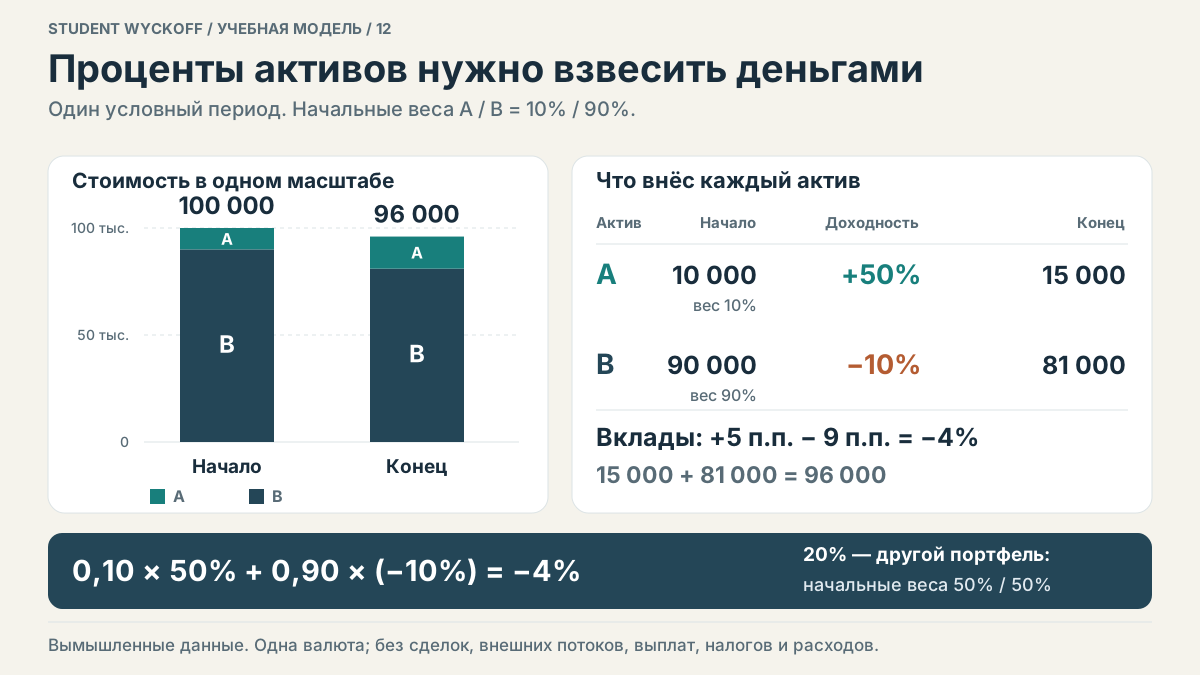
Один актив вырос на 50%, другой снизился на 10%. Среднее этих процентов равно 20%, но результат владельца зависит от того, сколько денег было в каждом активе. Количество названий в портфеле не задаёт их вклад. Чтобы вычислить итог, нужно связать каждый процент с начальной стоимостью соответствующей позиции.
Сначала задайте границы расчёта
Возьмём полностью условный портфель на начало одного периода стоимостью 100 000 денежных единиц. Актив A занимает 10 000, актив B — 90 000. Начальные веса равны 10% и 90%. Оба результата относятся к одному и тому же периоду и одной валюте.
В течение периода нет покупок, продаж, пополнений, изъятий, выплат, комиссий и налогов. Есть только изменение цен: A растёт на 50%, B падает на 10%. Эти условия необходимы, чтобы простое сравнение начальной и конечной стоимости точно соответствовало приведённой формуле.
Проверьте результат в деньгах
Позиция A становится равна 10 000 × 1,50 = 15 000; её прибыль — 5 000. Позиция B становится равна 90 000 × 0,90 = 81 000; её убыток — 9 000. Конечная сумма — 96 000. Результат портфеля: (96 000 − 100 000) / 100 000 = −4%.
То же получается через начальные веса: 0,10 × 50% + 0,90 × (−10%) = 5 процентных пунктов − 9 процентных пунктов = −4%. Вклад в процентных пунктах и собственная процентная доходность актива — разные показатели. Маленькая позиция с ярким результатом здесь не перекрыла потери большой.
Когда обычное среднее всё же совпадёт
Если на начало того же периода в каждом активе по 50 000, при тех же +50% и −10% получится 75 000 + 45 000 = 120 000. Тогда доходность портфеля действительно равна +20%. Совпадение возникает из равных начальных денежных весов, а не из универсального правила усреднять проценты.
После движения цены веса меняются. Investor.gov объясняет изменение структуры портфеля при неодинаковом росте его составляющих. Для расчёта прошедшего периода в нашей формуле используются начальные веса. Конечный вес A — 15 000 / 96 000 = 15,625%; он описывает уже другую дату.
Реклама · Student Wyckoff
Проверяйте выводы на примерах
Познакомьтесь с подходом к обучению в школе.
Не смешивайте разные способы усреднения
Это взвешивание разных активов внутри одного периода. Оно не равно усреднению результатов по годам. При последовательных периодах доходности связываются через изменение капитала; при внешних денежных потоках возникает отдельная задача измерения. Данный пример не рассчитывает ни взвешенную по времени доходность, ни внутреннюю норму доходности.
Если есть дивиденды, купоны или остаток денежных средств, их нужно учесть согласованно, а не потерять между строками. Для разных валют требуется единая база пересчёта. Без этих условий среднее двух процентов не заменяет полный денежный расчёт.
Связь с чтением графиков
В разборе по Вайкоффу можно оценивать поведение каждого инструмента через спрос и предложение. Но наблюдение сильного графика не сообщает его вес в портфеле. OHLCV активов не содержит ваших количеств, внесённых денег и расходов. Поэтому качество отдельной рыночной гипотезы и расчёт результата всего капитала проверяются отдельно; пример не предлагает состав или доли реального портфеля.
Ограничения разбора
- Все денежные суммы и доходности вымышлены и относятся к одному общему периоду.
- Простой расчёт предполагает отсутствие сделок, внешних потоков, выплат, налогов и расходов.
- Начальные веса используются для однопериодной доходности; пример не рассчитывает TWR, IRR или среднюю годовую доходность.
- OHLCV не содержит состав конкретного счёта; пример не определяет подходящие человеку доли активов.
Источники
Реклама · Student Wyckoff
Продолжите обучение инвестициям
Информация о направлениях обучения доступна на сайте школы.