Реклама · Student Wyckoff
Изучайте финансовые вопросы последовательно
Информация о школе Student Wyckoff и обучении представлена на её сайте.
Общая сумма платежей одинакова, но остатки двух долгов могут различаться. Причина не обязательно в новой комиссии: разные части обязательств получают разное время под разными ставками. Проверим задачу распределения с общим бюджетом и обязательными минимумами. Найдём точный лучший расклад только внутри маленькой полной модели, не выбирая порядок платежей по реальным договорам.
Задайте ограничения до сравнения
В образовательном материале CFPB2019 года различены приоритет более высокой ставки и приоритет меньшего остатка. Наш результат не берётся из названия метода: его отдельно докажем по своим условиям. Американский текст не определяет российские права, комиссии или порядок зачёта платежа.
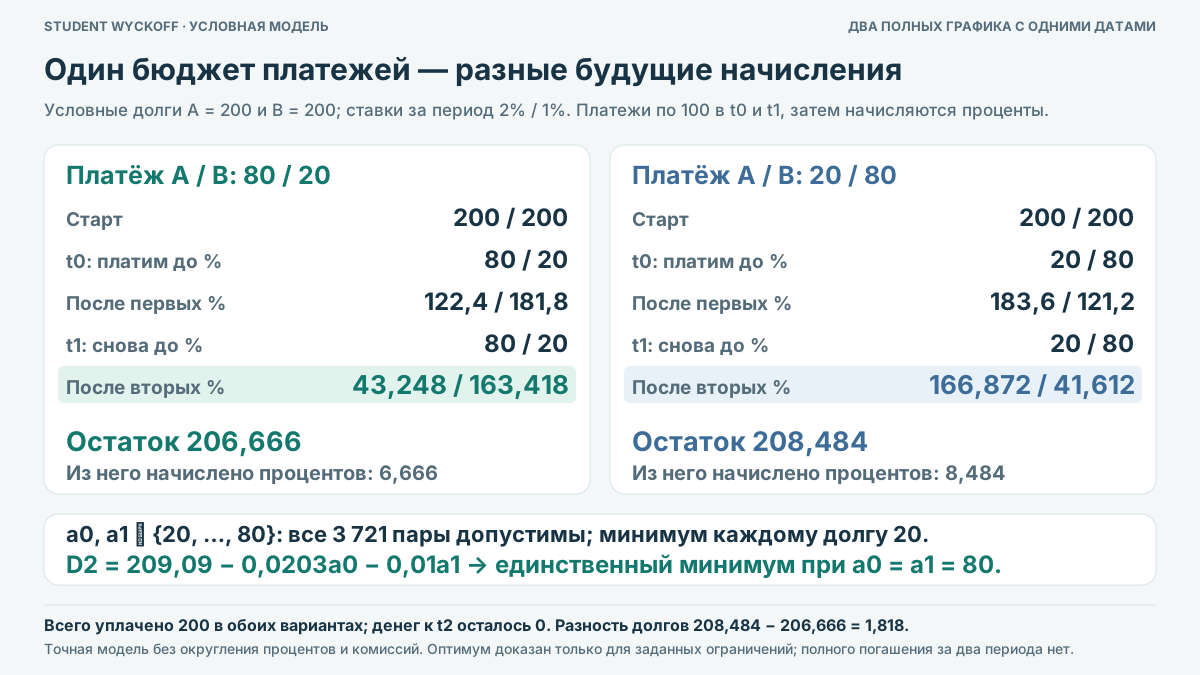
Начальные долги A и B равны по 200, ставки за один абстрактный период 2%и 1%. Имеются 200 денег без дохода. В моменты 0 и 1 нужно платить суммарно по 100, каждому долгу не меньше 20. Платёж уменьшает остаток до начисления следующего периода. Новых займов, комиссий, налогов, иных операций и округлений нет; срок полного закрытия не рассчитывается.
Полный расклад с приоритетом A
В дату 0 направим A80,B20. Остатки 120 и 180 после начисления становятся 122,4 и 181,8. Проценты 2,4+1,8=4,2. В дату 1 снова платим 80 и 20: перед вторым начислением остаются 42,4 и 161,8.
Вторая пара процентов 0,848 и 1,618 даёт конечные 43,248 и 163,418. Общий долг 206,666, начислено за два периода 6,666. Уплачено 200, остаток денег 0. Проверка 400 исходного долга−200 платежей+6,666 процентов=206,666. Деньги погашения не названы процентной экономией.
Другой расклад при тех же датах и общих суммах
Теперь в обе даты направим A20,B80. После первого платежа 180 и 120, после процентов 183,6 и 121,2. После второго платежа 163,6 и 41,2; второе начисление даёт 166,872 и 41,612. Общий конец 208,484, проценты 8,484.
Разница 208,484−206,666=1,818 совпадает с разницей процентов, потому что исходные 400 и общие платежи 200 одинаковы. Это сравнение на общей конечной дате, а не вывод, что вторая схема нарушила минимум или что первый вариант закрыл все долги.
Реклама · Student Wyckoff
Проверяйте условия и единицы расчёта
Познакомьтесь с информацией об обучении в Student Wyckoff.
Проверьте весь допустимый набор, а не только две схемы
Обозначим суммы в A как a0 и a1, тогда в B идут 100−a0 и 100−a1. Целые a0,a1 могут быть от 20 до 80. Все такие пары допустимы: перед вторым платежом A не меньше 122,4,B не меньше 121,2, поэтому любой платёж до 80 не превышает остаток. Имеющихся 200 денег хватает ровно на обе общие выплаты.
После раскрытия двух точных рекурсий общий долг равен 209,09−0,0203a0−0,01a1. Каждый коэффициент управления отрицателен. Поэтому в разрешённом прямоугольнике минимум достигается при a0=a1=80. Обе координаты можно увеличить независимо до границы, не нарушая найденную допустимость. Это доказательство оптимума среди всех 61×61=3721 целых пар, не только удачный выбор из двух таблиц.
Что меняет практический вывод
Цель здесь —минимум остатка после двух периодов. Предпочтение меньшему числу счетов, иные ставки, округления, штрафы, лимиты или риск пропустить минимум задают другую задачу. Сначала выпишите реальные правила и общий денежный календарь. Частная формула показывает, почему размер всего перевода не выбирает распределение; она не назначает человеку стратегию погашения и не обещает результат за полный срок.
Ограничения разбора
- Все ставки, деньги и календарь условны. Абстрактный период не объявлен месяцем/годом и не является текущим кредитным предложением.
- Платежи уменьшают остаток до каждого начисления по фиксированным ставкам, минимумы 20 заданы моделью. Нет новых займов, расходов, штрафов, сроков/последствий просрочки и изменения договоров.
- Платежи целые, проценты точные без округления, поэтому конечные суммы могут иметь три десятичных знака. Это не банковский график инструкций.
- Оптимум доказан только для указанной области a0/a1 и цели остатка в t2; не для любого горизонта, договора или личных обстоятельств.
Реклама · Student Wyckoff
Выберите следующий учебный вопрос
Ознакомьтесь с информацией об обучении на сайте Student Wyckoff.