Реклама · Student Wyckoff
Начните с точного вопроса к данным
Информация о школе Student Wyckoff и обучении представлена на её сайте.
Фраза «полосы построены на двух стандартных отклонениях» описывает вычисление, но ещё не задаёт вероятность будущей цены. В правиле 14 Джона Боллинджера отдельно предостерегают от статистических предположений только по использованию стандартного отклонения. Ниже собственная короткая модель: даже специально заданная нормальность не делает оценённую полосу автоматически 95%-прогнозом.
Задайте данные и делитель явно
Пусть X1,X2,X3 и следующее Xnew независимы и имеют один нормальный закон с фиксированными неизвестными среднимμ и дисперсиейσ², σ>0. Это абстрактные числа, не исследованная цена инструмента. Нормальность и независимость даны автором, а не установлены по трём наблюдениям.
По первым трём считаем Xbar и s0²=Σ(Xi−Xbar)²/3. Наши описательные полосы равны Xbar±2s0. Период 3 и делитель 3 заданы специально; это не утверждение о стандартных настройках всех платформ. Для обычного выборочного S с делителем 2 имеем s0²=(2/3)S².
Будущее наблюдение —отдельная случайная величина
В формуле NIST для prediction limits для одного нового нормального наблюдения участвуют S, множитель√(1+1/n) и квантиль t с n−1 степенями свободы. Здесь n=3, поэтому T=(Xnew−Xbar)/(S√(4/3)) имеет t-распределение с 2 степенями свободы.
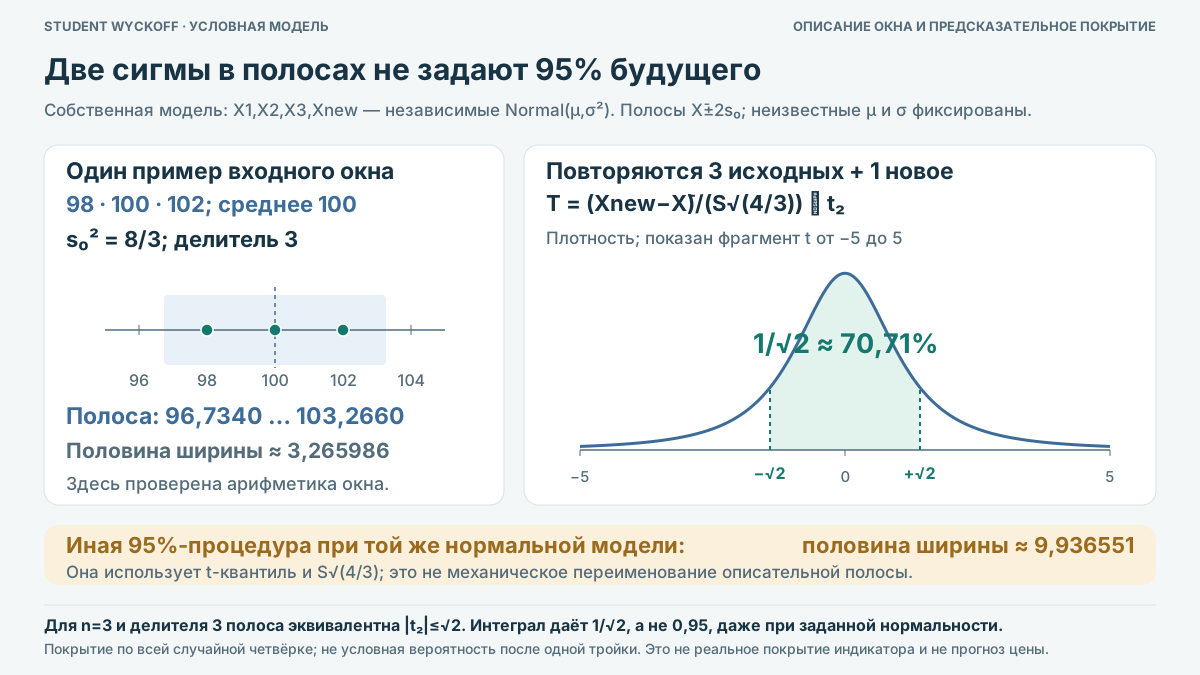
Требование попасть в наши полосы |Xnew−Xbar|≤2s0 равносильно |T|≤2√(2/3)/√(4/3)=√2. Множитель 2 от описательной ширины не оказался 95%-квантилем этого t-распределения. Поменялись и масштаб сравнения, и сам закон ошибки.
Вычислите покрытие, а не название полосы
Из плотности t NIST при двух степенях свободы получается f(t)=1/(t²+2)^(3/2). Её интеграл от−a доa равен a/√(a²+2). Подставив a=√2, получаем 1/√2≈0,7071067812, то есть 70,710678%.
Это вероятность покрытия по повторению всего опыта: заново три исходных числа и одно новое при тех жеμ/σ. Она не является неизменной условной вероятностью для каждой уже увиденной тройки. Число 70,71% относится только к объявленной семье и этому малому периоду, не к реальным полосам на рынке.
Отдельно проверьте арифметику одного окна
Для условной входной тройки 98,100,102 среднее 100, сумма квадратов отклонений 8. Поэтому s0=√(8/3)≈1,6329931619, ширина в одну сторону 2s0≈3,2659863237. Полосы примерно 96,7340 и 103,2660. Три уже известных числа внутри них не доказывают 95% будущего покрытия.
При тех же нормальных предпосылках 95%-процедура NIST использовала бы t-квантиль≈4,3026527297 и S=2: половина ширины≈9,9365508470. Это другая заранее определённая процедура. Она не гарантирует попадание отдельного следующего числа, а её применимость к рынку всё равно потребовала бы обоснования закона.
Интервал для неизвестного среднегоμ отвечает ещё одной задаче: он оценивал бы общий центр, а не новую случайную точку. Его стандартный множитель S/√3 меньше предсказательного S√(4/3) вдвое. Поэтому даже корректный 95%-интервал параметра нельзя просто переименовать в интервал будущего наблюдения. В коротком окне различие цели особенно заметно.
Реклама · Student Wyckoff
Продолжите знакомство с учебными разборами
Познакомьтесь с информацией об обучении на сайте Student Wyckoff.
Что сохранить перед вероятностным выводом
Подпишите период, источник, оценку дисперсии и цель интервала: описание окна, неизвестный параметр или будущее наблюдение. Не подменяйте эти цели одним процентом. Если исходные изменения зависимы или закон иной, наш t-расчёт не переносится автоматически. Полосы могут оставаться полезным описанием выбранных данных, не становясь сами по себе проверенной вероятностью следующего движения.
Ограничения разбора
- Все данные абстрактны. Четыре величины независимы iidNormal при фиксированныхμ/σ; это не установленная модель настоящих цен и не фактическая частота индикатора.
- Собственные n3, делитель3 и multiplier2; не полная эмуляция платформы. Выборочный S с делителем2 используется только для t-преобразования.
- 70,710678% —безусловное по выборке и следующему наблюдению покрытие процедуры в этой модели, не posterior и не постоянная conditional probability после конкретного окна.
- Числа98/100/102 проверяют арифметику полос, а не вероятность получения ровно этой тройки. Нет сигнала, прогноза, гарантии или рекомендации о ширине/периоде.
Источники
Реклама · Student Wyckoff
Сохраните следующий вопрос для изучения
Узнать о школе Student Wyckoff можно на её сайте.