Реклама · Student Wyckoff
Изучайте финансовые вопросы последовательно
Информация о школе Student Wyckoff и обучении представлена на её сайте.
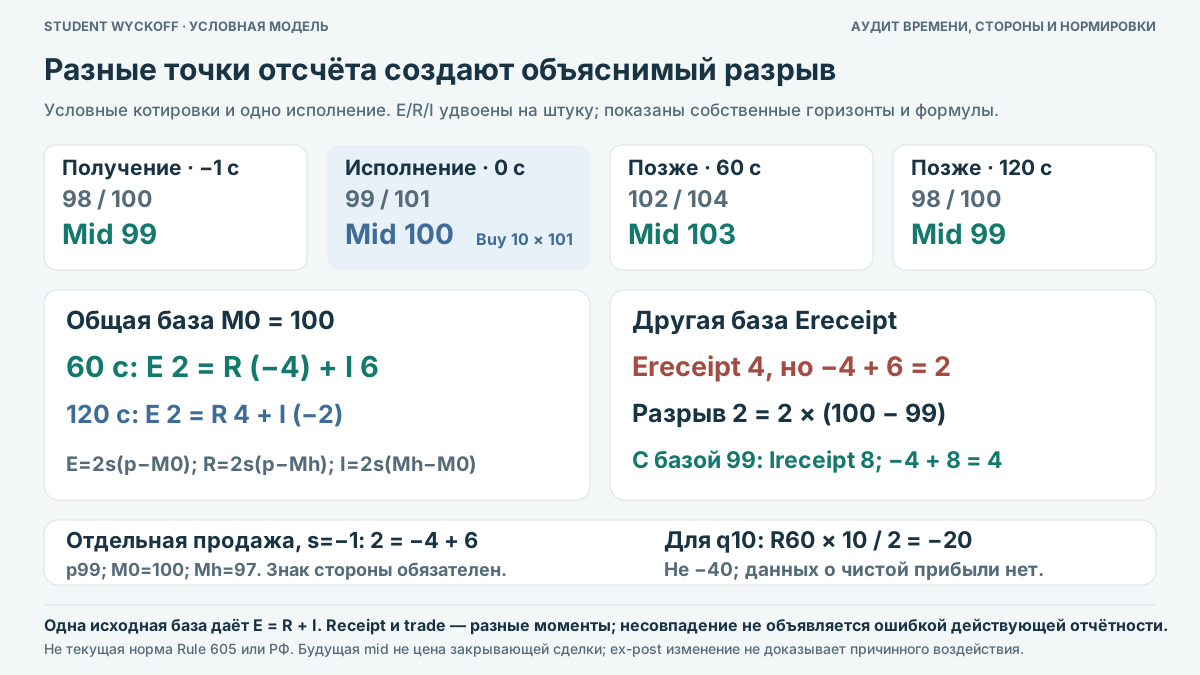
В отчёте эффективный спред не равен сумме двух других показателей. Прежде чем искать ошибку рынка, нужно сравнить определения: возможно, один использует середину котировок при получении заявки, другой —при исполнении. Проверим временные ориентиры, знак стороны и множительдва на одной полной условной таблице. Эти показатели описывают совершившиеся наблюдения, а не обещают будущий результат.
Назовите собственные совместимые формулы
В SEC Release 34-99679, сноска 1228, разложение связано с одинаковой исходной серединой. Там же предупреждено о несовпадении времён в регуляторных показателях. Используем узкую математическую запись, а не инструкцию по действующей отчётности. Наши горизонты 60 и 120 секунд выбраны автором, юридическое применение не устанавливается.
Обозначим цену исполнения p, сторону входящей покупки s=+1, продажи s=−1, середину при исполнении M0 и позже Mh. Определим E=2s(p−M0), R(h)=2s(p−Mh), I(h)=2s(Mh−M0). В одинаковых единицах и при одном M0 точно E=R(h)+I(h). Компонент I описывает удвоенное движение середины; имя price impact в источнике не доказывает эффект именно вашей сделки.
Одна покупка и два горизонта
Все данные вымышлены. При получении заявки в момент−1 секунда котировки 98/100 дают середину 99. При исполнении в 0 секунд котировки 99/101 дают M0=100; куплены 10 штук по 101. Через 60 секунд 102/104 дают M60=103, через 120 секунд 98/100 дают M120=99. Другие исполнения для показателей не используются.
Для покупки E=2×(101−100)=2. Через 60 секунд R=2×(101−103)=−4,I=2×(103−100)=6, сумма−4+6=2. Через 120 секунд R=4,I=−2, снова 2. Одинаковая исходная цена не задаёт один R без горизонта. Будущая середина нужна только после её появления; правило решения в 0 секунд по ней не строится.
Не соединяйте разные исходные середины незаметно
Если другой столбец Ereceipt рассчитан от 99 при получении заявки, он равен 2×(101−99)=4. Но прежние R60 и I60 всё ещё суммируются в 2. Разрыв 4−2=2 равен 2×(100−99):это смена исходной точки. Противоречия в собственных формулах нет, просто столбцы описывают разные интервалы.
Для той же receipt базы изменение середины до 60 секунд равно 2×(103−99)=8. Тогда R60+8=−4+8=4 согласуется с Ereceipt. Это другая длина измеряемого изменения. Нельзя объявлять реальные отчёты ошибочными без чтения их конвенций или молча переименовывать один столбец в другой.
Реклама · Student Wyckoff
Проверяйте условия и единицы расчёта
Познакомьтесь с информацией об обучении в Student Wyckoff.
Проверьте сторону и денежную нормировку
В отдельном зеркальном случае входящая продажа исполнилась по 99 при M0=100, позже середина 97. При s=−1 получаются E=2,R=−4,I=6. Если забыть поменять знак для продажи, результаты будут противоположными. Обозначение стороны относится к входящему исполнению, не к любому владельцу позиции.
Показатель R60=−4 удвоен и относится к одной штуке. Для десяти купленных отклонение цены от M60 равно 10×(101−103)=−20, то есть 10R60/2. Умножение только на 10 дало бы−40 и удвоило сравнение. Даже−20 не является подтверждённой закрывающей сделкой или чистой прибылью; цены реального offset и расходы здесь не заданы.
Что зафиксировать рядом с числом
Сохраните исходные bid/ask, время приёма и исполнения, направление, последующий горизонт и единицы. Сноска 1230 того же материала SEC отдельно ограничивает интерпретацию realizedspread как фактического заработка. Для анализа ликвидности поВайкоффу это аудит измерителя: объяснение разрыва определений не доказывает ни информированного контрагента, ни причинное движение цены, ни эффективность стратегии.
Ограничения разбора
- Все quotes, времена, цена и количество вымышлены. Собственные E/R/I используют указанную базу и не выдаются за текущие регуляторные поля/обязательные горизонты.
- Результат ex-post: Mh не доступна заранее. Не делается причинного вывода, что сделка вызвала изменение mid, и не строится прогноз.
- Метрики удвоены на одну штуку, не комиссия и не денежная прибыль. Реальные закрывающие исполнения, издержки и баланс провайдераликвидности не заданы.
- Нельзя переносить тождество на несовпадающие side/time/unitconventions без их согласования. Receipt и trade базы в примере сознательно разные.
Реклама · Student Wyckoff
Выберите следующий учебный вопрос
Ознакомьтесь с информацией об обучении на сайте Student Wyckoff.