Реклама · Student Wyckoff
Познакомьтесь со Student Wyckoff
Информация о школе представлена на её сайте.
Бесплатный целевой объём может быть известен, но это ещё не выбирает действие при плате за любое изменение. Если отсутствие сделки бесплатно, его нужно сравнить с лучшей доступной сделкой целиком. Покажем это на полной условной модели: найдём все оптимальные решения, включая границы равенства, и проверим, кому уходят деньги. Заданный критерий сравнения не объявляется универсальной мерой пользы.
Сначала зададим деньги и получателя платы
Данный начальный запас трейдера h лежит от 0 до 10 единиц. У него 120 денежных единиц; у дилера 200 и 20−h единиц актива. Выбирается конечный запас q от 0 до 10. При изменении дилер исполняет обмен по 10 за единицу, а отдельный получатель получает фиксированные 4. При q=h нет сделки и платы. Других поступлений, расходов, долга и процентов нет.
После сделки кассы равны 120−10(q−h)−4, 200+10(q−h) и 4; активы — q и 20−q. На всей области касса трейдера не ниже 16, дилера не ниже 100. При отсутствии сделки кассы прежние. Денег всегда 320, актива 20: плата не исчезает из системы, а переходит получателю.
Цена оценивает остаток, а критерий сравнивает решения
В конце цена P равна 12 или 28, каждое состояние имеет вероятность 1/2. Это оценка оставшегося актива, а не его продажа. Богатство трейдера W равно кассе плюс Pq; дилера — его кассе плюс P(20−q). С получателем платы общая оценка равна 320+20P. Выберем собственный критерий J=E[W]−Var(W)/(64 ден. ед.). Дисперсия имеет квадрат денежных единиц; знаменатель возвращает штрафу денежную размерность.
Средняя цена равна 20, её дисперсия 64. Поэтому J=120+10h+10q−q²−4·1{q≠h}, где индикатор равен единице только при изменении. Для бездействия отдельно получаем Jₛ=120+20h−h². Нельзя автоматически вычесть плату и из этого бесплатного действия.
Реклама · Student Wyckoff
Продолжите изучение
Ознакомьтесь с информацией об обучении Student Wyckoff.
Докажем максимум по всей области
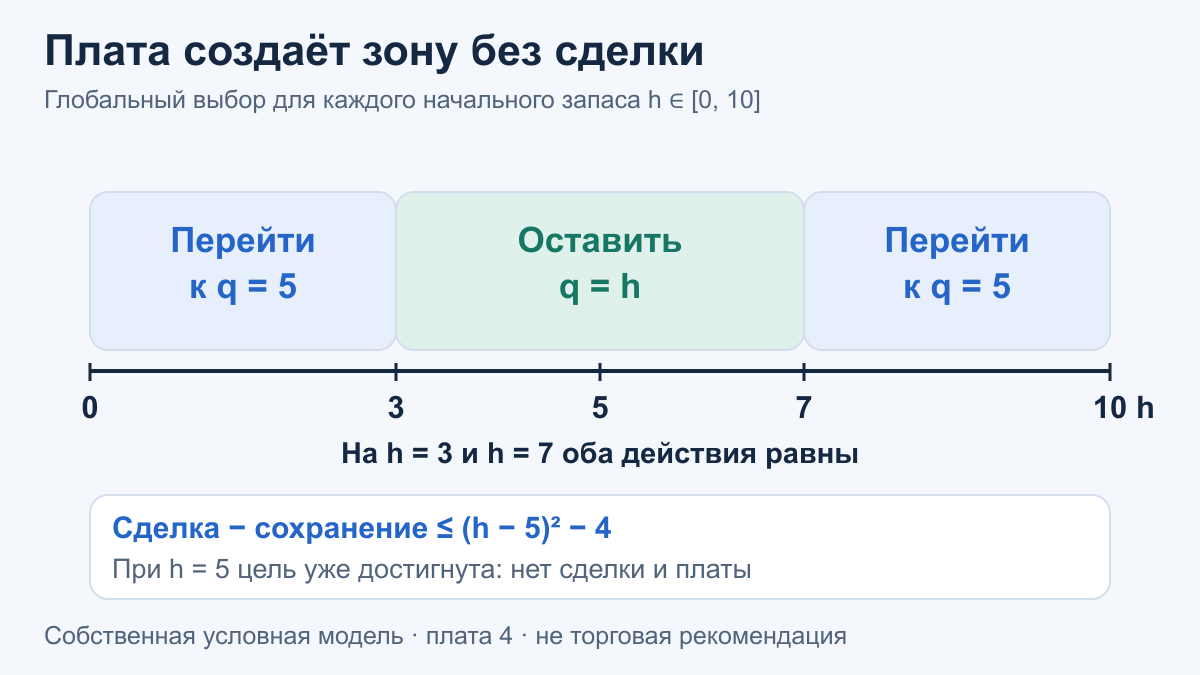
Для любой сделки J=141+10h−(q−5)². Верхняя граница достигается при q=5, если это действительно меняет начальный запас. Разность этой границы и Jₛ равна (h−5)²−4. Значит, при h<3 или h>7 единственное лучшее решение — q=5; при 3<h<7 единственное лучшее решение — оставить q=h.
При h=3 и h=7 есть ровно два максимизатора: оставить запас либо перейти к 5. Другие q хуже из-за строго положительного квадрата. Отдельно h=5: q=5 является бездействием, а не платной сделкой. Любая ненулевая перестройка хуже; её верхняя граница 191 не достигается, тогда как бесплатное сохранение даёт 195.
Сравнение, которое можно проверить
При h=2 сохранение даёт 156, переход к 5 — 161. При h=4 сохранение даёт 184, переход — 181. При h=3 оба дают 171. Это значения заданного критерия, не гарантированный денежный выигрыш: отдельный терминальный исход по-прежнему случаен. Без платы критерий равен 145+10h−(q−5)², и q=5 единственно оптимален для любого h.
Таким образом, интервал бездействия возникает из сравнения отдельного бесплатного действия с глобально лучшей платной перестройкой. Он не получается из одного наблюдения «комиссии уменьшают результат». При другом критерии, цене обмена, распределении или плате задачу решают заново; переносить полученные границы на реальную стратегию нельзя.
Ограничения разбора
- Результат доказан для всех вещественных h,q указанной области и только для заданного критерия. Делимость актива и полное исполнение обмена являются условиями модели, а не свойствами реальной площадки.
- Терминальные суммы оценивают актив, не создавая повторной кассы. Это однократный выбор без долга, повторной торговли, задержек, иных расходов и эмпирического прогноза.
Реклама · Student Wyckoff
Следующий шаг в изучении
Информация о Student Wyckoff доступна на официальном сайте.