Реклама · Student Wyckoff
Понимайте смысл финансовых показателей
Познакомьтесь с программами изучения инвестиций Student Wyckoff и их содержанием.
Увидев размер имущественного вычета, покупатель иногда воспринимает его как деньги, которые государство перечислит после сделки. Но вычет и субсидия устроены по-разному. Вычет изменяет налоговый расчёт: уменьшает определённую налоговую базу и может привести к возврату ранее уплаченного НДФЛ. Он не означает самостоятельную выплату всей названной суммы независимо от дохода человека.
Лимит расходов — не размер перевода
ФНС об имущественном вычете при покупке указывает предел расходов 2 000 000 рублей для приобретения жилья. Это предел учитываемой суммы расходов, а не обещанный денежный перевод. Условия права, документы, ранее использованный вычет и источник оплаты имеют самостоятельное значение.
По состоянию на 31 октября 2026 года нельзя объявлять один процент возврата универсальным для всех покупателей. Действуют разные правила НДФЛ и составы налоговых баз. Ни высокая цена квартиры, ни сам факт оплаты не определяют, сколько налога можно пересчитать за выбранный год.
Полностью вымышленная покупка и доход
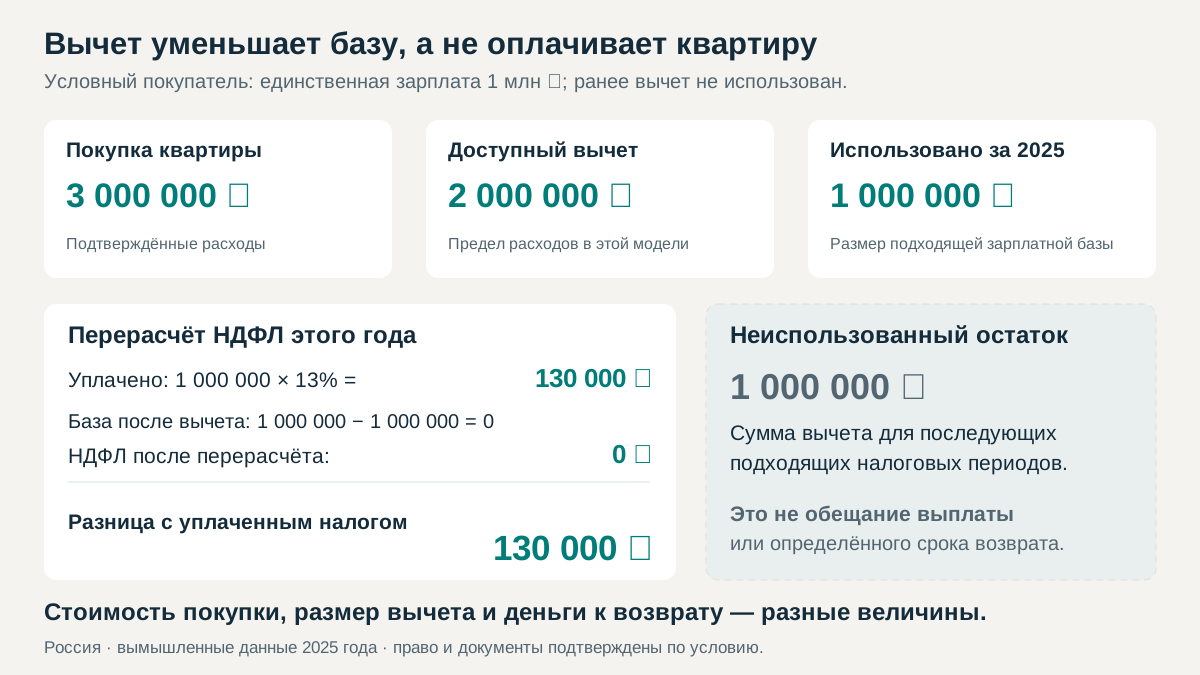
Пусть налоговый резидент в 2025 году купил готовую квартиру в России за 3 000 000 рублей собственных средств. Право собственности и расходы подтверждены, продавец не является взаимозависимым лицом, вычет раньше не использовался. Материнского капитала, бюджетного финансирования и ипотечных процентов в модели нет. Предполагаем, что все необходимые основания права соблюдены.
Единственный подходящий доход этого года — зарплата 1 000 000 рублей. Других доходов, вычетов и специальных обстоятельств нет. Для этой суммы применяем 13%: удержанный и уплаченный НДФЛ равен 1 000 000 × 13% = 130 000 рублей. Страница ФНС о НДФЛ подтверждает ставку 13% в соответствующем диапазоне базы; этот пример не задаёт ставку для всех доходов.
Сколько меняется в расчёте одного года
Из расходов 3 000 000 в пределах выбранного лимита учитываются 2 000 000. Но подходящая база 2025 года составляет только 1 000 000. Вычет уменьшает её до нуля. Налог после перерасчёта —0; разница с уплаченными 130 000 составляет 130 000 рублей. В модели нет других начислений или задолженности, влияющих на расчёты.
Следовательно,2 000 000 вычета не становятся 2 000 000 денег. И даже 260 000, полученные умножением 2 000 000 на 13%, не являются обещанием выплаты за этот год: в данном сценарии пересчитывается только 130 000 налога. Для фактического возврата нужны подтверждённое право, установленный порядок и результат перерасчёта.
Реклама · Student Wyckoff
Разделяйте расходы и результат
Продолжить изучение логики инвестиционного анализа можно через материалы и программы школы.
Что означает неиспользованный остаток
После использования 1 000 000 остаётся ещё 1 000 000 суммы вычета. ФНС предусматривает перенос неиспользованного остатка на последующие налоговые периоды. Это возможность будущего уменьшения подходящей базы, а не долг государства немедленно выдать определённую сумму наличными.
Если в другом сценарии за рассматриваемый год подходящего уплаченного НДФЛ нет, из него нечего возвращать. Цена покупки при этом может быть той же. Появление будущего подходящего дохода и соответствующий налоговый эффект нельзя считать гарантированными заранее.
Какие величины держать раздельно
В таблице полезны четыре строки: подтверждённые расходы, доступный размер вычета, подходящая база конкретного года и уже удержанный НДФЛ. Отдельно показывают остаток и предполагаемый период его использования. Так расход на квартиру не смешивается с налоговым результатом и ожиданием поступления денег.
Этот разбор не определяет право конкретного покупателя и не обещает срок возврата. Его задача — объяснить механизм на одном прозрачном наборе условий, а не заменить проверку документов или превратить вычет в рекламу гарантированной выплаты.
Ограничения разбора
- Право и расходы в модели предполагаются подтверждёнными; это не заключение по документам читателя.
- Рассмотрен один подходящий доход 2025 года по 13%; иные базы, повышенные ставки, пенсионные переносы, доли и специальные статусы не рассчитываются.
- Нет ипотечных процентов, материнского капитала, бюджетного финансирования, иных вычетов и задолженности.
- Переносится остаток суммы вычета; будущая сумма возврата и её срок не гарантированы.
Источники
Реклама · Student Wyckoff
Выберите следующую тему для изучения
На сайте Student Wyckoff доступны описания форматов и примеры занятий. Выберите программу по содержанию и удобному формату.