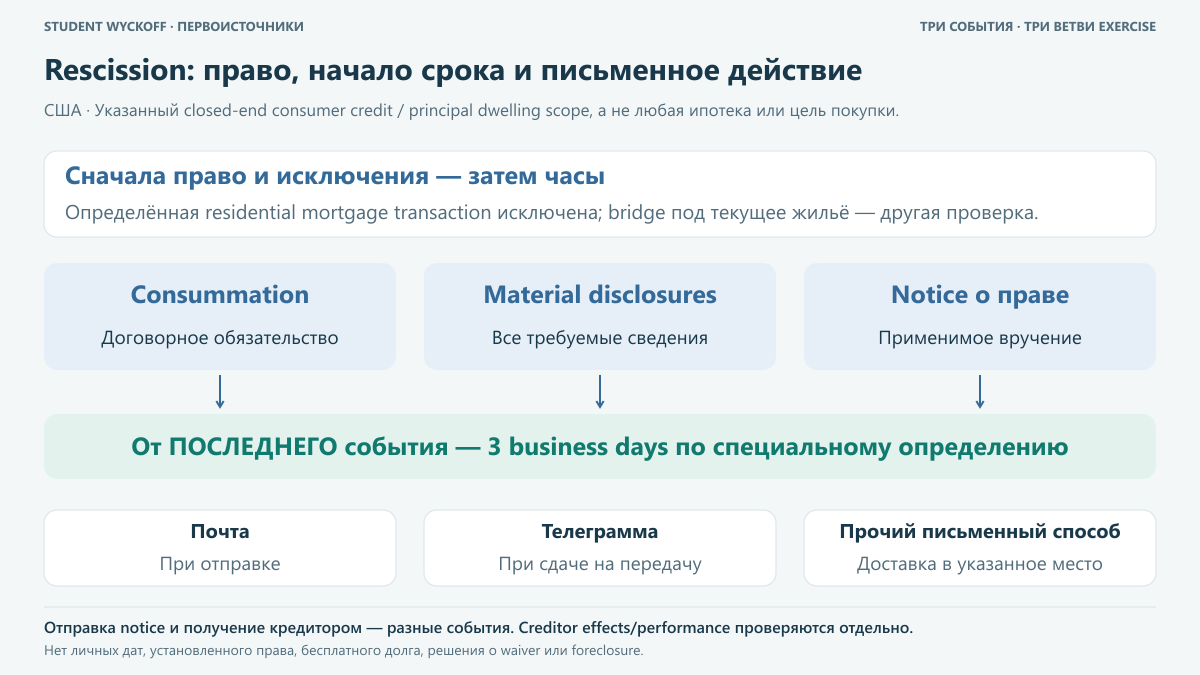
Фраза «есть три дня передумать» не устанавливает право отменить любой жилищный кредит. Для указанной американской процедуры сначала проверяют саму сделку и исключения. Только затем определяют начало периода и способ уведомления. Рассмотрим фактически прочитанные материалы CFPB без календаря и без решения по настоящему договору.
Проверьте право до подсчёта времени
§1026.23(a) связывает описанное право с потребительской кредитной сделкой и залоговым интересом в основном жилье потребителя. Важны также ownership interest и положения об исключениях. Наличие слова «ипотека» в рекламе не подтверждает весь этот набор.
Памятка CFPB объясняет rescission для определённых non-purchase mortgages, но не отменяет точных границ правила. Исключение §1026.23(f)(1) относится к residential mortgage transaction в смысле §1026.2(a)(24): приобретению или первоначальному строительству основного жилья с обеспечением в этом же жилье. Заём под нынешнее основное жильё для приобретения нового, например bridge loan, проверяется отдельно по comment23(a)(1)-4. Рефинансирование тем же кредитором также имеет отдельное исключение и оговорку о новых средствах. Одной цели покупки недостаточно для выбора ветви.
Сохраните три разных события
§1026.23(a)(3) выбирает последнее из consummation, передачи требуемого уведомления о праве и всех material disclosures. Обычно период заканчивается в полночь третьего применимого business day после этого последнего события. Если показана только подпись, сведений о двух других событиях может не хватать.
Определения §1026.2 связывают consummation с возникновением договорного обязательства по применимому праву. Это не любое участие в покупке или внесение денег. Для rescission используется специальное определение business day: календарные дни, кроме воскресений и указанных федеральных праздников. Не подставляем часы работы отделения и не вычисляем личную дату.
Отделите отсутствие документов от обычной схемы
Если необходимые notice или material disclosures не переданы, правило содержит отдельные положения о неистёкшем праве и прекращающих событиях. Обычный подсчёт после одной подписи тогда недостаточен. Но из этой общей фразы нельзя самостоятельно вывести личный расширенный срок или возможность отменить завершённую продажу жилья.
Сохраните документ и подтверждение каждого вручения, отметьте неизвестное и получите применимое разъяснение. Здесь не проверяются существенность ошибки, foreclosure, специальные административные производства или право конкретного совладельца. Пропущенное подтверждение не заменяем удобной датой.
Для осуществления права нужен письменный путь
По §1026.23(a)(2) уведомляют кредитора письменно. Для почты notice считается данным при отправке; для телеграммы — при сдаче на телеграфную передачу; для прочих письменных способов — при доставке в обозначенное место кредитора. Поэтому предусмотренное событие осуществления и фактическое receipt нужно хранить раздельно.
CFPB отдельно поясняет: одного звонка или посещения недостаточно. Сохраните копию выбранного письма или формы, адрес и подтверждение соответствующего действия. Мы не направляем notice и не устанавливаем, что конкретный документ надлежащий. Правило получения из другой процедуры карточного billing error сюда не переносится.
Не смешивайте отмену с последующими расчётами
§1026.23(c) отдельно задерживает выдачу денег вне escrow, выполнение услуг и передачу материалов до истечения периода и разумной уверенности кредитора, что право не осуществлено. Применимое исключение о waiver требует своей проверки. Завершённый срок не объявлен здесь обещанием мгновенной выдачи.
Срок некоторых последующих действий кредитора после rescission отсчитывается уже от получения notice. Эти действия и возможный возврат полученного кредита нельзя свести к обещанию бесплатного долга. Памятка также сохраняет обязательства по другим займам. Итоговая карточка содержит применимость, три события, письменное осуществление и отдельный этап расчётов — не личное заключение об отмене.
Ограничения разбора
- США, узкая closed-end consumer-credit область current 1026.23 по чтению 04.11.2026. Не любая ипотека, purchase loan, refinance или open-end HELOC.
- Нет личного календаря, займа, уведомления, нарушения, foreclosure или решения о расширенном праве. Правовые сроки из источников не являются собственным расчётом.
- Почтовое осуществление связано с отправкой; некоторые последующие действия кредитора — с получением. Одно событие не заменяет другое.
- Waiver, возврат кредита, спор о документах и последствия для конкретного имущества требуют отдельной применимой проверки. Бесплатный долг и гарантированная выдача не обещаны.
Источники
- CFPB — current 1026.23 Right of rescission
- CFPB — current 1026.2 definitions
- CFPB — rescission after mortgage closing
Если хотите системно изучать анализ рынка, познакомьтесь с материалами и программами школы Student Wyckoff.
Student Wyckoff
Познакомьтесь со Student Wyckoff
Информация о школе представлена на её сайте.
Student Wyckoff
Следующий шаг в изучении
Информация о Student Wyckoff доступна на официальном сайте.