Реклама · Student Wyckoff
Познакомьтесь со школой рыночного анализа
Student Wyckoff — школа рыночного анализа. Информация о программах обучения доступна на сайте.
После решения центрального банка предложения по одним кредитам меняются быстро, по другим — позже, а платёж по уже взятому займу может остаться прежним. Противоречия здесь нет. Нужно различать передачу денежно-кредитной политики через рынок и предусмотренный договором порядок начисления процентов. Одна новость не переписывает одинаковым образом все кредитные обязательства.
Ключевая ставка задаёт начало цепочки
Банк России описывает связь ключевой ставки с другими ставками в экономике как часть трансмиссионного механизма. Это объяснение относится к России. Кредит конечному заёмщику при этом не превращается в краткосрочную операцию центрального банка с коммерческим банком: у него другой срок и собственные условия.
Для британского рынка Bank of England отдельно объясняет роль ожидаемой будущей траектории Bank Rate, рыночных ставок соответствующего срока и кредитной надбавки. Поэтому цена нового долгого кредита не обязана двигаться в точности на величину сегодняшнего решения. Источник Великобритании не устанавливает порядок изменения российского договора.
Фиксация защищает оговорённый период, а не любое будущее
В объяснении долга Bank of England фиксированная ставка сохраняется на установленный период, переменная может изменяться. Для анализа важно прочитать, на какой срок действует фиксация. «Ставка фиксирована» без даты окончания — неполное описание; после этой даты возможен иной механизм, предусмотренный условиями.
Переменная ставка тоже не обязательно означает немедленное движение вслед за каждой новостью. Нужно знать выбранный ориентир, надбавку и дату пересмотра. Привязка к определённому индексу и ставка, меняемая кредитором по условиям договора, не являются одной и той же формулой. Здесь мы не устанавливаем, какие виды изменения разрешены конкретному кредитору.
Два полностью условных договора
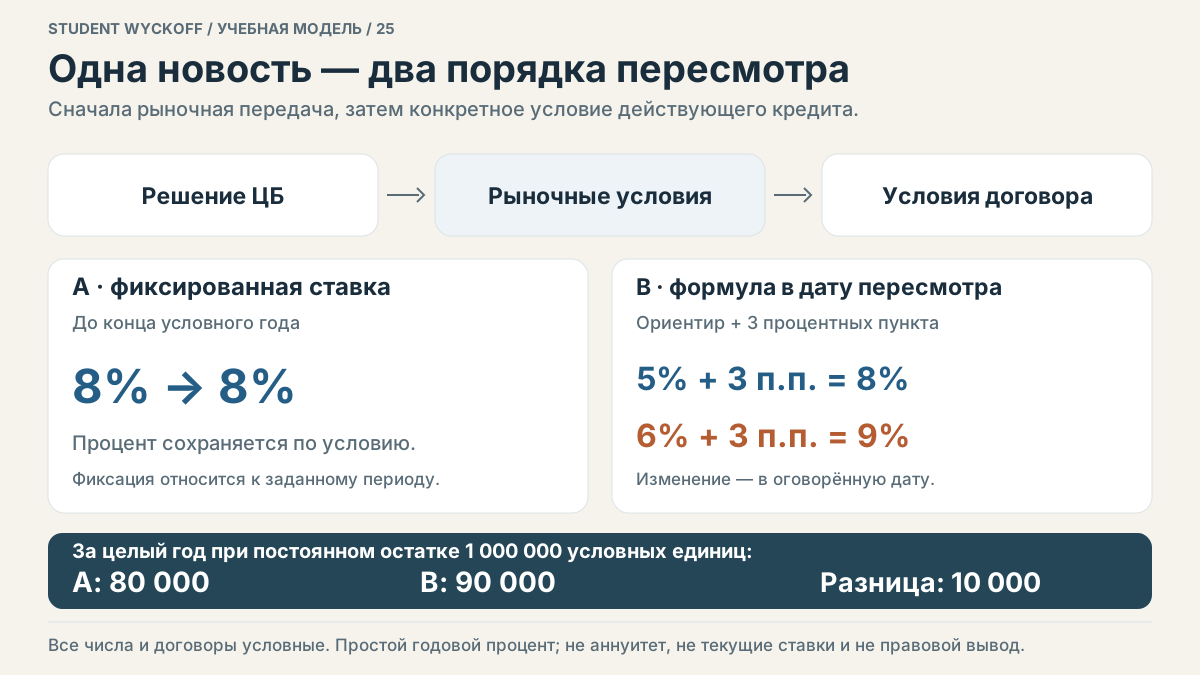
У двух заёмщиков одинаковый остаток:1 000 000 условных единиц. В договоре A ставка 8% годовых закреплена до конца условного года. В договоре B ставка на дату пересмотра равна ориентиру плюс 3 процентных пункта. Пусть именно в дату предусмотренного пересмотра ориентир изменился с 5% до 6%. Все числа придуманы и не являются текущими банковскими условиями.
У A в рассматриваемом интервале остаются 8%. У B формула даёт сначала 5% +3 п.п. =8%, затем 6% +3 п.п. =9%. Если для отдельного учебного расчёта оставить остаток неизменным целый год и не учитывать других платежей, проценты составят 80 000 и 90 000. Разница 10 000 относится к этим допущениям. Это не расчёт аннуитетного платежа и не оценка реального графика погашения.
Реклама · Student Wyckoff
Продолжите изучение финансовых рынков
Интересуетесь анализом финансовых рынков? Посмотрите информацию об обучении в Student Wyckoff.
Что проверять до расчёта семейного эффекта
Отделите старый договор от новых предложений банка. Затем выпишите тип ставки, окончание фиксации, ориентир, надбавку, даты пересмотра и оставшийся долг. После этого можно пересчитывать платежи по реальному календарю. Без него изменение ставки и изменение ежемесячной нагрузки нельзя считать одинаковыми величинами.
Для новой заявки дополнительно сопоставляют срок, обеспечение и прочие условия, а не только заголовок рекламы. Для действующего кредита исходной точкой остаётся документ. Такой порядок показывает, какое звено изменилось: рыночная цена новых денег, договорный процент или денежный платёж. Прогнозировать следующее решение центрального банка для этого не требуется.
Ограничения разбора
- Уровни 5/6/8/9% и остаток 1 000 000 полностью вымышлены; это не рыночные ставки.
- Модель сравнивает начисление простых процентов при неизменном остатке за отдельный год без погашения, комиссий и иных платежей; аннуитетный платёж не вычисляется.
- Пересмотр B происходит строго в заданную дату по заданной формуле; это условие модели, а не универсальное договорное право банка.
- Российская и британская юрисдикции разделены; конкретный договор требует действующих местных правил и собственных условий.
- Прогноз решений центральных банков и рекомендации по рефинансированию отсутствуют.
Источники
Реклама · Student Wyckoff
Выберите следующий шаг в обучении
Узнайте больше об обучении анализу рынка на сайте школы Student Wyckoff.