Реклама · Student Wyckoff
Учитесь задавать точные вопросы
Материалы и программы школы доступны на её сайте.
Два графика могут некоторое время двигаться похоже. Из этого не следует, что связь сохранится, что один актив управляет другим или что известен коэффициент будущего движения. Историческая корреляция описывает выбранную выборку. Устойчивость требует отдельной проверки на других периодах и при других условиях. Ниже все наблюдения специально придуманы, а не взяты с рынка.
Задайте одинаковые наблюдения
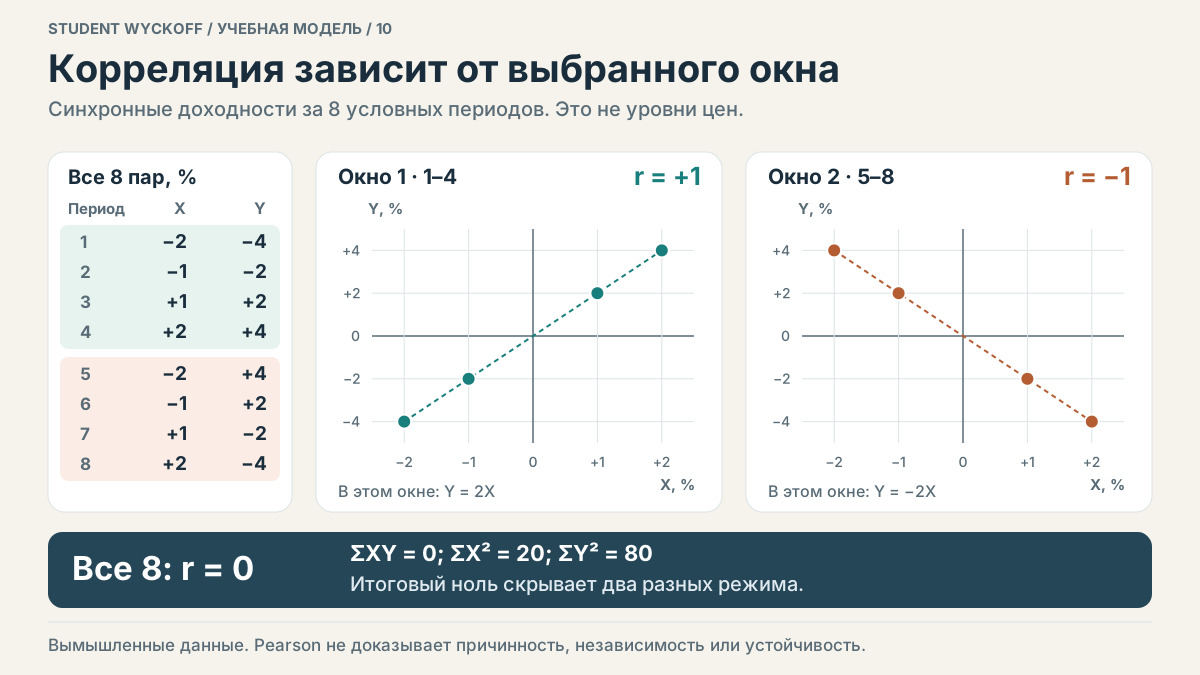
Пусть X и Y — процентные доходности двух условных активов за восемь последовательных периодов одинаковой длины. Наблюдения полностью синхронизированы, пропусков нет. В первом окне пары (X; Y) по порядку равны: (−2; −4), (−1; −2), (+1; +2), (+2; +4). Во втором: (−2; +4), (−1; +2), (+1; −2), (+2; −4).
Числа — проценты за отдельный период, а не уровни цены и не накопленная доходность. В каждом окне средние X и Y равны нулю. Поэтому для этой модели формула Пирсона упрощается до r = ΣXY / √(ΣX² × ΣY²). В общем случае из каждого наблюдения сначала вычитают соответствующее среднее.
Три корректных расчёта дают разную картину
В первом окне ΣX² = 10, ΣY² = 40 и ΣXY = 20, значит r = 20 / √400 = +1. Здесь Y ровно вдвое больше X с тем же знаком. Во втором суммы квадратов те же, но ΣXY = −20, поэтому r = −1: знак движения противоположный.
Если объединить все восемь пар, получатся ΣX² = 20, ΣY² = 80 и ΣXY = 0. Тогда r = 0 / √1600 = 0. Итоговый ноль не означает, что в данных не было структуры. Он скрывает два разных режима. Равным образом нулевая линейная корреляция в общем случае не доказывает статистическую независимость.
Реклама · Student Wyckoff
Проверяйте предположения
Посмотрите подход к изучению анализа в школе.
Что это говорит об устойчивости
Модель демонстрирует ограниченность вывода из одного окна, а не частоту смены режимов в реальных активах. В собственном исследовании CME сравниваются скользящие корреляции доходностей индексов на разных горизонтах и обсуждается их изменение со временем. Числа нашей модели не относятся к этому исследованию.
Даже высокая корреляция не доказывает причинность. У двух активов может быть общий фактор; направление связи нельзя установить одним коэффициентом. И коэффициент +1 не означает, что процентные движения обязательно одинаковы: в первом окне множитель равен двум. Корреляция и масштаб реакции отвечают на разные вопросы.
Как использовать сравнение рядом с Вайкоффом
При сравнении спроса и предложения на связанных рынках разделяйте собственное поведение инструмента и общий фон. Сначала зафиксируйте синхронные доходности, затем сравните несколько заранее выбранных окон. Учитывайте разные часы торгов, выходные и валюту расчёта. Подбор единственного красивого окна после просмотра данных создаёт удобное описание прошлого, но не проверяет устойчивость.
OHLCV двух активов не раскрывает причин их совместного движения. Разбор графика отдельного инструмента также не доказывает, что прежняя межрыночная связь продолжится. Для учебной записи достаточно указать окно, формулу, число наблюдений и границу вывода; данная модель не задаёт пару для торговли или хеджирования.
Ограничения разбора
- Восемь пар полностью вымышлены. Четыре наблюдения в окне выбраны для прозрачности арифметики, не для статистического вывода о рынке.
- Рассчитан Pearson для синхронных однопериодных доходностей. Это не корреляция уровней цен и не корреляция накопленных результатов.
- Нулевой Pearson не доказывает независимость; высокий Pearson не доказывает причинность или устойчивость.
- Нет оценки ошибки, вероятности смены режима или пригодности пары для реального хеджирования.
Источники
Реклама · Student Wyckoff
Продолжите обучение
Информация о направлениях обучения — на сайте Student Wyckoff.