Реклама · Student Wyckoff
Изучайте финансовые вопросы последовательно
Информация о школе Student Wyckoff и обучении представлена на её сайте.
У двух столбцов получилась нулевая корреляция Пирсона. Это ещё не доказывает, что знание одного ничего не сообщает о другом. Коэффициент проверяет определённую линейную характеристику, а независимость относится ко всему совместному распределению. Различие можно увидеть без реальных котировок: построим полный закон, в котором связь точная, но линейный коэффициент равен нулю.
Задайте один закон без смены режимов
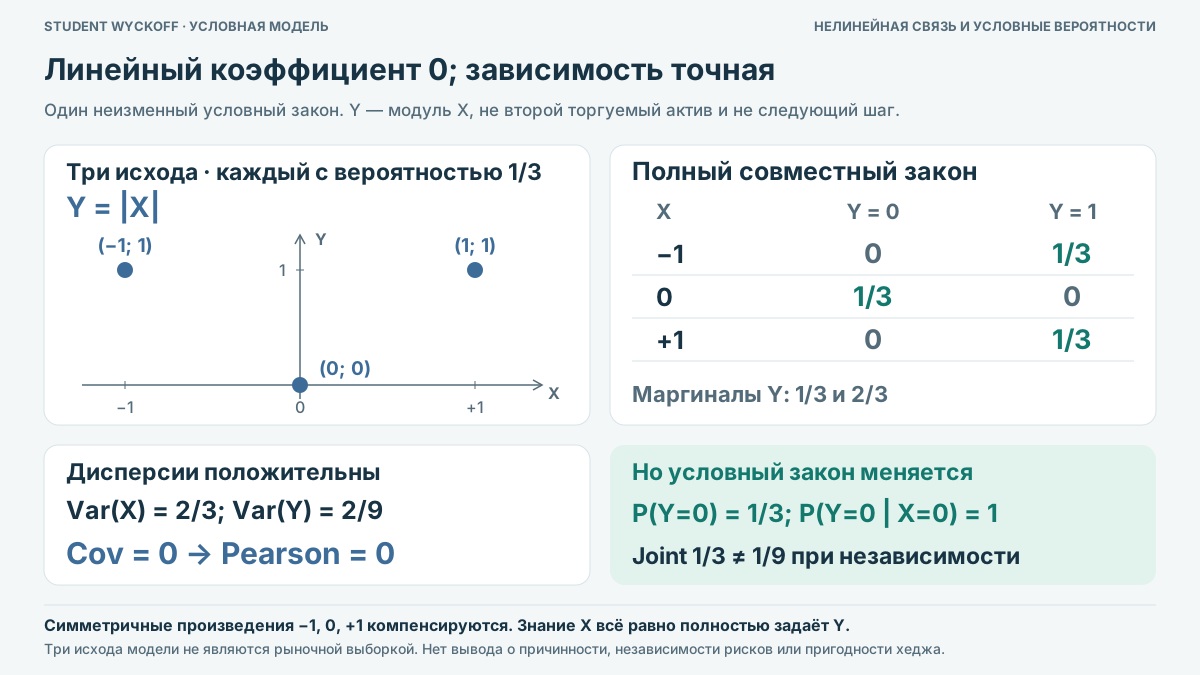
Пусть X — условное изменение цены в пунктах, принимающее значения−1;0;+1 с одинаковой вероятностью 1/3. Величина Y по определению равна абсолютной величине этого же изменения: Y=|X|. Это не второй актив и не прогноз следующего шага. Все три возможные пары(X;Y): (−1;1),(0;0),(+1;1). Других исходов нет.
Порядка дней в модели не задано: мы рассматриваем один неизменный вероятностный закон. Y измеряет величину движения без направления. Если X известен, Y вычисляется однозначно. Обратное восстановление неполно: Y=1 оставляет два возможных знака, но Y=0 сразу означает X=0.
Посчитайте средние и дисперсии
Среднее X равно(−1+0+1)/3=0. Среднее Y равно(1+0+1)/3=2/3. Средний квадрат X равен 2/3, поэтому Var(X)=2/3. Для Y средний квадрат тоже 2/3, а квадрат среднего 4/9; Var(Y)=2/3−4/9=2/9.
Обе дисперсии положительны. Нулевой коэффициент здесь не возникает из деления на нулевой разброс постоянного столбца. Произведения XY по трём исходам равны−1,0,+1, их среднее 0. Поэтому Cov(X,Y)=E[XY]−E[X]E[Y]=0−0×2/3=0. Pearson равен 0/√((2/3)×(2/9))=0.
Проверьте независимость отдельным условием
Безусловная вероятность Y=0 равна 1/3. Но при условии X=0 вероятность Y=0 равна 1. Уже это различие опровергает независимость в заданном законе: знание X изменяет распределение Y. При X=−1 или+1 вероятность Y=1 тоже становится 1 вместо исходных 2/3.
Можно проверить одну клетку совместной таблицы. Пара X=0,Y=0 имеет вероятность 1/3. При независимости она должна была бы равняться P(X=0)×P(Y=0)=(1/3)×(1/3)=1/9. Равенство не выполняется. Для X=−1,Y=0 фактическая вероятность 0 также отличается от произведения 1/9.
Обратное условие тоже информативно, хотя знак остаётся неизвестным. При Y=1 остаются только два равновероятных исхода X=−1 и X=+1, каждый с условной вероятностью 1/2; вероятность X=0 становится 0. До сообщения каждая из трёх вероятностей была 1/3. Значит, зависимость не обязана позволять восстановить оба столбца друг из друга: достаточно, что сообщение изменило допустимые исходы и их вероятности.
Реклама · Student Wyckoff
Проверяйте условия и единицы расчёта
Познакомьтесь с информацией об обучении в Student Wyckoff.
Почему линейный ноль не обнаружил эту связь
Положительное и отрицательное значения X одинаково соответствуют большому Y. Их вклады в линейную ковариацию компенсируются. В центре Y уменьшается, по обе стороны увеличивается: одной прямой с наклоном такая форма не описывается. Это конкретный механизм нашего контрпримера, а не объяснение каждого реального нулевого коэффициента.
Сохраните пары наблюдений, определения величин, окно и формулу. После нулевого Pearson отдельно изучите совместное распределение и возможные нелинейные зависимости. В сравнении рынков по Вайкоффу такой ноль не подтверждает ни независимость причин, ни пригодность хеджа. Наша таблица также не устанавливает причинность, будущее поведение или надёжную стратегию: она лишь показывает, почему одно линейное число не заменяет более сильное свойство.
Ограничения разбора
- Три исхода и их равные вероятности полностью заданы автором. Это не оценка корреляции реальных активов и не статистический тест.
- X — изменение в пунктах, Y — его модуль, не второй торгуемый инструмент. Детерминированность формулы не трактуется как рыночная причинность.
- Дисперсии 2/3 и 2/9 положительны, поэтому Pearson определён; постоянные столбцы и пропущенные значения не рассматриваются.
- Один неизменный совместный закон, без смены временных режимов, перекрывающихся окон или разного выравнивания дат.
- Нулевая линейная корреляция не названа ни признаком отсутствия риска, ни достаточным условием диверсификации/хеджирования.
Источники
Реклама · Student Wyckoff
Выберите следующий учебный вопрос
Ознакомьтесь с информацией об обучении на сайте Student Wyckoff.