Реклама · Student Wyckoff
Изучайте финансовые вопросы последовательно
Информация о школе Student Wyckoff и обучении представлена на её сайте.
В таблице у двух рядов стоят одинаковые даты, поэтому их дневные доходности сразу объединяют по строкам. Но дата без времени не задаёт оба конца интервала. Один дневной срез может завершаться до изменения цены, другой — после него. Это способно создать расхождение даже в полностью условном мире, где две цены совпадают в каждый момент.
Укажите начало и конец каждого измерения
Документация TradingView о времени различает время открытия и закрытия бара, абсолютные временные отметки и их представление. Изменение отображаемого часового пояса не заменяет пересчёт самого интервала. Для примера все отметки сразу зададим в UTC, без переходов часов и реальных биржевых расписаний.
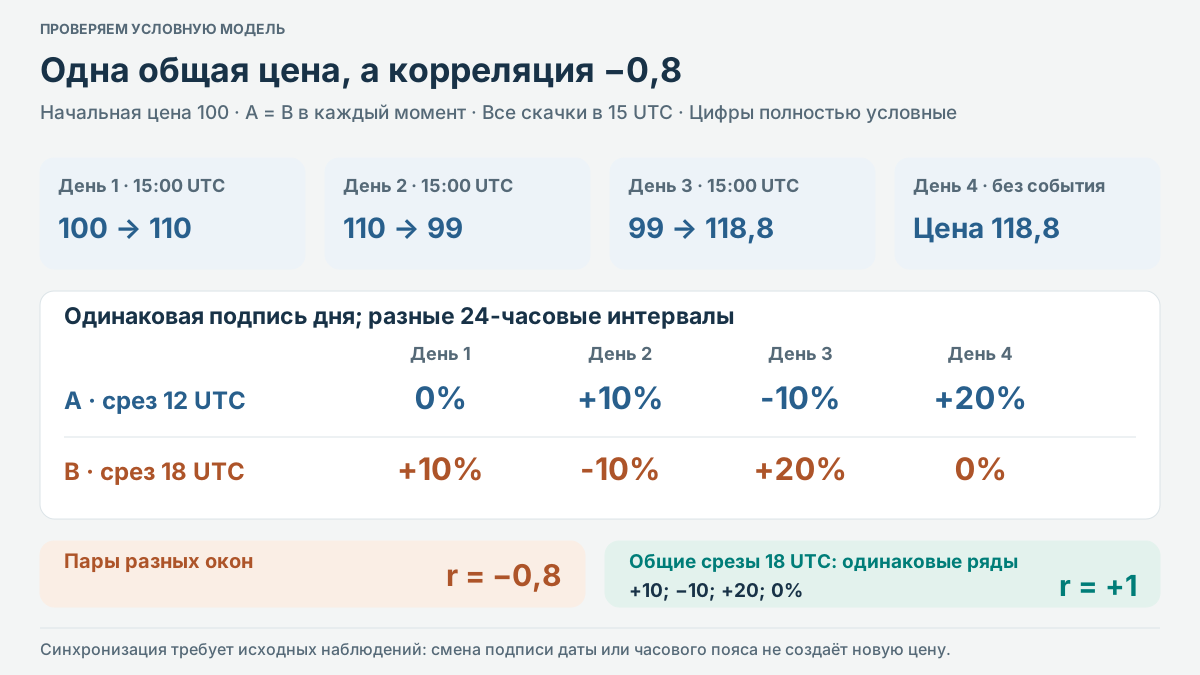
У условных инструментов A и B в каждый момент одна и та же цена P. Она непрерывно доступна для наблюдения; сделки и доступность торгов не моделируются. Дневная выгрузка A берёт значение в 12:00, B — в 18:00. Каждая доходность относится к 24 часам от предыдущего собственного среза, но интервалы A и B с одной подписью сдвинуты на шесть часов.
Одна полная история цен, разные дневные строки
В нулевой день обе цены весь день равны 100. В день 1 ровно в 15:00 цена меняется со 100 до 110. В день 2 в 15:00 — со 110 до 99. В день 3 в 15:00 — с 99 до 118,8. В день 4 изменений нет. Между названными событиями цена постоянна, других событий не существует.
Пять закрытий A за дни 0–4:100;100;110;99;118,8. Закрытия B за те же подписи дней:100;110;99;118,8;118,8. Первый общий рост ещё не входит в срез A дня 1, но уже входит в B. Он появится в следующей строке A, хотя одновременные цены инструментов никогда не расходились.
Коэффициент правильно считает неправильно выбранные пары
Процентные доходности A по четырём строкам равны 0,+10,−10,+20. У B они +10,−10,+20,0. Среднее каждого столбца 5. Сумма произведений отклонений от средних равна −400, сумма квадратов в каждом столбце — 500. Поэтому Pearson r=−400/√(500×500)=−0,8.
Это точный расчёт заданных пар. Он не означает, что A падал одновременно с ростом B: по условию их цены одинаковы в каждый момент. Отрицательное число возникло при сопоставлении разных 24-часовых окон, а не после появления противоположных реакций на информацию.
Реклама · Student Wyckoff
Проверяйте условия и единицы расчёта
Познакомьтесь с информацией об обучении в Student Wyckoff.
Согласование требует нужных исходных наблюдений
Теперь берём значения обоих инструментов в 18:00 каждого дня. Они известны из полной истории модели и одинаковы:100;110;99;118,8;118,8. В обоих столбцах доходности +10,−10,+20,0; Pearson становится +1. Мы не сдвигали готовую дату наугад и не подбирали лучший коэффициент: заранее выбрали общие границы.
В реальных данных недостающее наблюдение на нужный момент нельзя придумать. Простое переименование даты или смена зоны на экране не создаёт новой цены. Для рынков с разными часами доступности потребуется явно выбрать измерение и описать оставшуюся несинхронность.
Что сохранить вместе с сравнением рынков
Запишите абсолютные начало и конец каждой доходности, часовой пояс, источник цены и обработку пропусков. Четыре условные пары не оценивают значимость или обычную величину такого эффекта; согласованные интервалы тоже не гарантируют устойчивой корреляции.
Для сравнительного разбора по Вайкоффу сначала проверьте, какие наблюдения сопоставлены. Тот же календарный день не доказывает совместность реакции, а коэффициент этой модели не выбирает пару для торговли. Он показывает дефект измерения, который нужно отличать от изменения экономической связи.
Ограничения разбора
- Все цены, часы12/18/15UTC и дни0–4 вымышлены. В каждый момент A=B=P, данные доступны непрерывно для наблюдения; это не два реальных торговых расписания.
- Дни по24часа, без выходных, переходов часов, пропусков, комиссий, валюты и корпоративных действий. Между перечисленными событиями цена постоянна.
- Пересчёт на18UTC использует известную полную историю, не заполнение отсутствующих реальных данных и не произвольный сдвиг рядов ради красивого r.
- Всего четыре пары: нет оценки значимости, эмпирического размера эффекта, причинности, устойчивости или пригодности хеджа.
Источники
Реклама · Student Wyckoff
Выберите следующий учебный вопрос
Ознакомьтесь с информацией об обучении на сайте Student Wyckoff.