Реклама · Student Wyckoff
Проверяйте единицы расчёта
Информация об обучении в школе Student Wyckoff представлена на её сайте.
На двух графиках цена прошла одинаковые 1,2 пункта, но денежные результаты различаются. Длина движения ещё не сообщает, сколько стоит единица котировки выбранного контракта. Перед сравнением риска нужно согласовать как минимум три величины: изменение цены, денежную стоимость пункта и количество контрактов.
Две равнозначные записи расчёта
В материале CME результат связывается с количеством тиков, денежной стоимостью тика и числом контрактов. Для линейной модели с постоянной стоимостью пункта v и шагом цены h денежная стоимость тика равна h × v. Движение ΔP соответствует ΔP/h тикам.
Следовательно, результат длинной позиции при заданных ценах входа и выхода можно записать двумя способами: ΔP × v × N или(ΔP/h) × (h × v) × N. Здесь N — число контрактов, а ΔP — цена выхода минус цена входа. Шаг показывает разрешённое изменение котировки; он не является суммой денег сам по себе.
Полностью вымышленные контракты
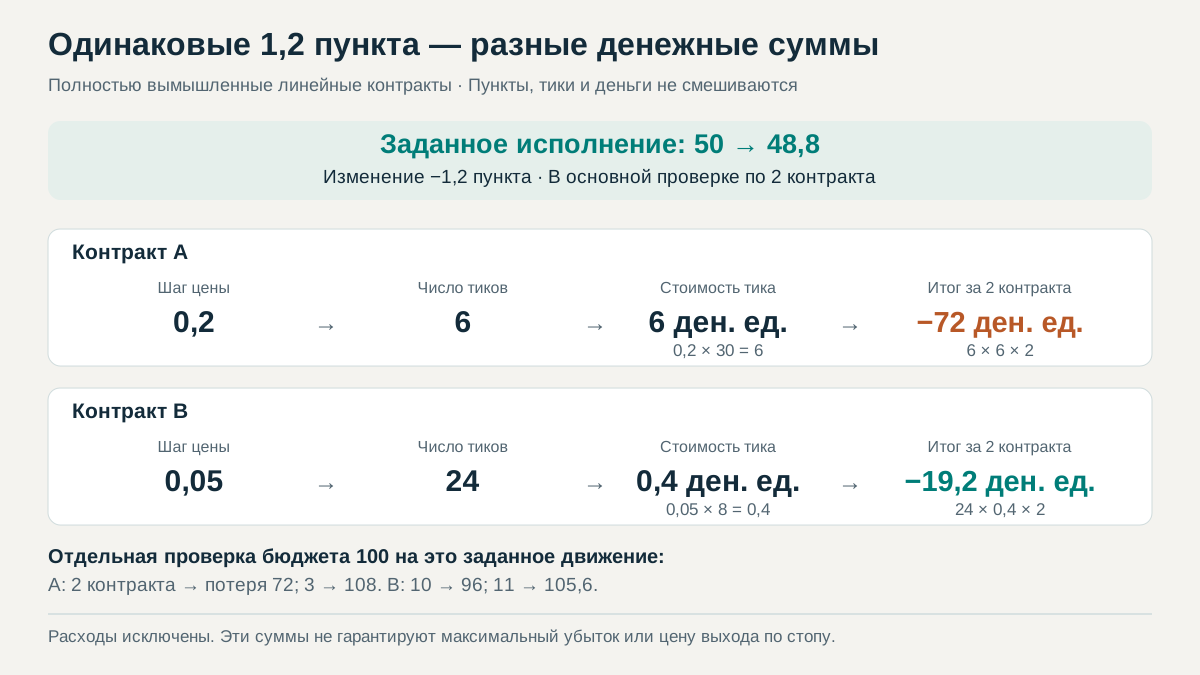
В обоих независимых примерах куплены два контракта по 50 и затем полностью проданы по 48,8. Исполнение по этим ценам задано условием, не обещано заявкой. Комиссий, финансирования, налогов и валютного пересчёта нет. Контракт A имеет шаг 0,2 и стоимость пункта 30 условных денежных единиц; B — шаг 0,05 и стоимость пункта 8.
Цены согласованы с обоими шагами:50/0,2 = 250 и 48,8/0,2 = 244; 50/0,05 = 1000 и 48,8/0,05 = 976. Эти количества шагов проверяют сетку котировок. Параметры придуманы; названия A/B не обозначают существующие биржевые продукты.
Одинаковые пункты, разная сумма
У A снижение на 1,2 пункта составляет 1,2/0,2 = 6 тиков. Каждый стоит 0,2 × 30 = 6 денежных единиц. Потеря одного контракта 6 × 6 = 36, двух —72. Прямая проверка:1,2 × 30 × 2 = 72.
У B те же 1,2 пункта равны 24 тикам. Стоимость тика 0,05 × 8 = 0,4. Потеря одного контракта 24 × 0,4 = 9,6, двух —19,2. Проверка:1,2 × 8 × 2 = 19,2. Большее число тиков здесь не означает большего денежного убытка: сами тики имеют разную стоимость.
Реклама · Student Wyckoff
Продолжите изучение риска
Познакомьтесь с информацией о школе Student Wyckoff и обучении.
Как использовать расчёт без обещания предела потерь
Для дополнительной учебной проверки зададим бюджет 100 денежных единиц именно на описанное движение, до расходов. Целое количество A не больше floor(100/36) = 2: расчётная потеря 72, у трёх —108. Для B получается floor(100/9,6) = 10: потеря 96, у одиннадцати —105,6. Это проверка заданного бюджета, не рекомендация такого размера позиции.
В рабочей таблице сохраняйте источник спецификации, валюту результата, шаг, стоимость пункта, количество и принятые цены исполнения. Проверьте также, к одному ли контракту относится указанная стоимость тика: умножение на число контрактов должно выполняться ровно один раз. Стоп-уровень сам по себе не гарантирует эту цену выхода; худшее исполнение и расходы потребуют другого расчёта. В разборе Вайкоффа ценовая граница сценария и её денежный перевод остаются отдельными вопросами.
Ограничения разбора
- Оба линейных контракта, их шаги и стоимости пункта вымышлены; реальные спецификации не заявлены.
- Выход48,8 и полное исполнение — условие, а не гарантия стопа или другого типа заявки.
- Нет комиссий, финансирования, налогов, валютной переоценки, нелинейной цены или меняющейся стоимости пункта.
- Бюджет100 выбран только для расчёта целого количества; подходящий человеку риск не определяется.
Реклама · Student Wyckoff
Выберите тему для дальнейшего изучения
Откройте сайт Student Wyckoff и ознакомьтесь с информацией об обучении.