Реклама · Student Wyckoff
Познакомьтесь со Student Wyckoff
Информация о школе и обучении представлена на её сайте.
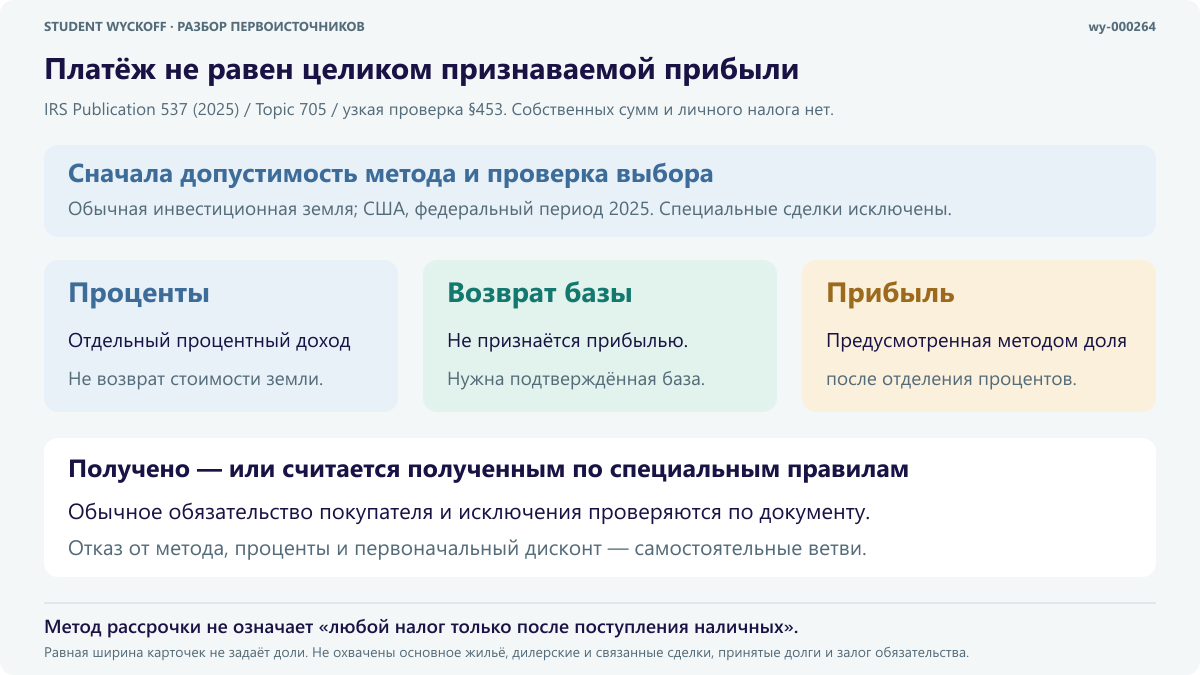
Покупатель перечислил очередной платёж за имущество. Для продавца это поступление денег, но не обязательно целиком признаваемая прибыль. В американском методе продажи в рассрочку важны допустимость самого метода, состав платежа и год его получения либо предусмотренного правилами признания. Рассмотрим узкую область федеральных правил США для декларации за 2025 год, без расчёта личного налога.
Сначала проверьте, подходит ли продажа
IRS Topic 705 связывает installment sale хотя бы с одним платежом после налогового года продажи. Обычно прибыль такой подходящей сделки отражается методом рассрочки, если продавец надлежащим образом не выбрал отказ. Один пункт договора о поздней оплате ещё не решает все условия применения.
Ниже речь об обычном инвестиционном земельном участке, проданном с прибылью несвязанному покупателю. Не рассматриваем торговый запас, деятельность дилера, биржевые акции, амортизируемое имущество, принятие чужих долгов, основное жильё, условную цену и передачу обязательства в залог. Продажу с убытком нельзя механически обработать тем же методом. Эти границы требуют классификации имущества и документов до разговора о проценте.
Разделите поступление на разные компоненты
В Publication 537 за 2025 год обычный платёж разбирается на проценты, возврат налоговой базы имущества и прибыль от продажи. Возврат базы не является прибылью. Процентная составляющая учитывается отдельно как обычный процентный доход; её нельзя назвать возвращённой стоимостью земли.
После отделения процентов к оставшейся части применяют предусмотренную методом долю прибыли. Она определяется через валовую прибыль сделки и contract price, а не назначается по желанию продавца для каждого перевода. Объяснение не требует собственного денежного примера: прежде нужны подтверждённая скорректированная база, расходы, договорная цена и применимые правила их состава.
Не заменяйте правило одним движением банковского счёта
Для подходящей продажи без отказа от метода учитываются поступления соответствующего года и суммы, которые считаются полученными по специальным правилам. Поэтому отсутствие прямого перевода от покупателя не всегда означает отсутствие признания. Публикация отдельно разбирает оплату расходов продавца и принятие долгов; здесь эти сложные ветви не рассчитываются.
В разделе 453 Налогового кодекса обычное долговое обязательство самого покупателя отделено от платежа. Но обязательство до востребования или легко обращаемое имеет исключение. Получение стандартного обещания будущей оплаты нельзя без проверки приравнять ни к наличным, ни к безусловной отсрочке любого налога. Для документа третьего лица действуют отдельные правила.
Реклама · Student Wyckoff
Продолжите изучение рыночных вопросов
Ознакомьтесь с информацией об обучении на сайте Student Wyckoff.
Отказ от метода и проценты проверяются отдельно
Продавец может выбрать неприменение метода в предусмотренном порядке и сроке. Тогда обычно вся прибыль отражается в году продажи, хотя часть денег ещё не поступила. Это самостоятельная ветвь, а не изменение уже выбранного способа учёта очередной квитанцией. Последующий отказ от сделанного выбора также не объявляется свободным.
Недостаточные договорные проценты могут вызвать правила о подразумеваемых процентах или первоначальном дисконте. В отдельных случаях процентный доход возникает даже в году без платежа. Поэтому формулировка «налог только после поступления денег» шире реально описанного метода. Здесь не подбираются ставка процентов, договор или способ уменьшить обязательство.
Какие сведения собрать перед отчётностью
Сохраните документы о продаже и стоимости приобретения, сведения о скорректированной базе, расходах, процентных условиях, платежах и природе полученного долгового документа. Отдельно проверьте выбор метода и обстоятельства, считающиеся получением. Publication 537 и форма расчёта относятся к своему установленному периоду; соседние специальные случаи требуют отдельного чтения.
Учетный результат передачи имущества, остаток банковского счёта и прибыль, признаваемая для федерального налога, отвечают на разные вопросы. Материал показывает порядок проверки этой узкой категории, но не устанавливает право конкретного продавца на отсрочку, величину налога или обязанность по отчётности в иной стране либо году.
Ограничения разбора
- Не личный налоговый или юридический вывод. Период 2025 и названная область; действующий раздел 453 не делает публикацию 2025 универсальным руководством для всех продаж 2026.
- Не рассматриваются дилерские продажи, запасы, обращающиеся на рынке ценные бумаги, убытки, амортизация, принятые долги, связанные стороны, основное жильё, залог обязательства, условная цена и иные специальные сделки.
- Проценты и суммы, считающиеся полученными, не сводятся к наличным. Не устанавливаются налог к уплате, индивидуальная обязанность подачи или выгодность выбора метода.
Источники
Реклама · Student Wyckoff
Следующий шаг в изучении
Информация о Student Wyckoff доступна на официальном сайте школы.