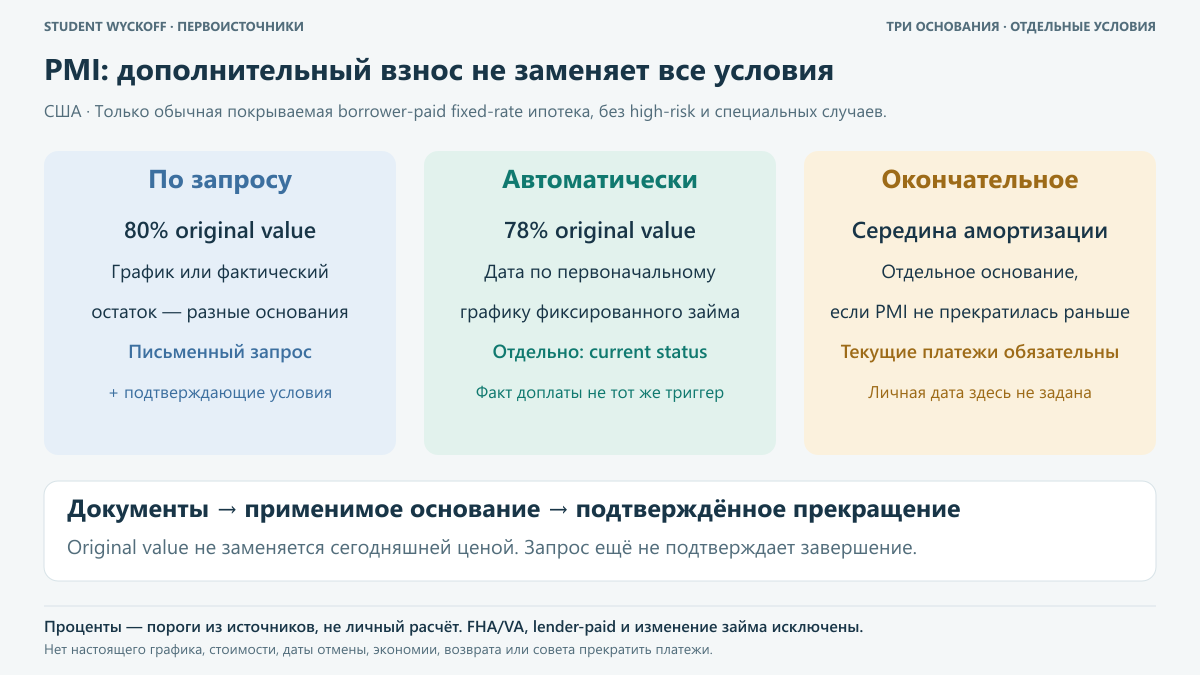
Дополнительный взнос уменьшил долг по ипотеке. Исчезает ли после этого строка private mortgage insurance, или PMI? Для обычной охватываемой американской ипотеки нужно различить несколько оснований прекращения. Они не сводятся к одному показателю остатка. Разберём документы и события, не назначая дату или право по настоящему кредиту.
Сначала проверьте применимость описанного порядка
CFPB ограничивает описанные требования ипотеками на одноквартирное основное жильё с указанной датой заключения. У FHA, VA и страхования, оплачиваемого кредитором, иные условия. Здесь дополнительно берём обычную фиксированную ипотеку без high-risk исключения, модификации и рефинансирования.
Сохраните договор, PMI disclosure и данные обслуживающей организации. Уточните, какая именно страховка указана и какой порядок к ней применим. Нельзя переносить алгоритм на любую строку со словом «страхование». Неизвестный вид покрытия остаётся вопросом, а не подтверждением нужной категории.
Запрос на отмену требует больше, чем остаток
Для первого пути определение cancellation date связывает фиксированный кредит с первоначальным графиком достижения 80% original value либо фактическими платежами до такого уровня. Original value при рассматриваемой покупке — меньшая из договорной цены и оценки при заключении. Сегодняшняя цена соседнего дома эту базу не заменяет.
HPA, section 3(a) отдельно требует письменного запроса, хорошей платёжной истории, текущего исполнения платежей и предусмотренных подтверждений стоимости и отсутствия младшего обременения. Поэтому право обратиться и выполненные условия отмены нужно проверить раздельно. Собственные проценты или стоимость жилья здесь не вычисляются.
Автоматический путь использует свою дату
В обычной описанной области automatic termination связано с датой, когда долг по первоначальному графику должен достигнуть 78% original value. Это плановое событие, а не любое фактическое уменьшение после дополнительного перевода. На нужную дату также важен текущий платёжный статус.
Если заёмщик не current, section 3(b) отдельно задаёт переход после восстановления текущего статуса. Не подменяйте этот порядок предположением, что страховка исчезла в день перевода. Подтверждение приёма денег и подтверждение прекращения PMI выполняют разные задачи.
Не пропустите окончательное прекращение
Section 3(c) предусматривает отдельное окончание после середины периода амортизации при выполнении условия текущих платежей, если PMI не прекратилась раньше. Поэтому в карточке нужны не только порог остатка и запрос, но и исходный период амортизации. Середина не означает половину фактически выплаченных денег.
Не рассчитываем личный календарь и не применяем специальные случаи. Изменение условий кредита и high-risk правила в законе выделены отдельно. Их нельзя незаметно подставить в обычную схему. Дополнительные стандарты инвестора также требуют собственного чтения, даже если допускают более раннее прекращение.
Сверьте состояние с документами
Полезный результат — три отдельные строки: применимое основание, его подтверждающие условия и фактический статус. Рядом храните исходную базу, график, платёжную историю, запрос и ответ servicer. Не называйте подготовленный запрос уже завершённой отменой.
Эта проверка не определяет законность личного счёта и не советует пропустить платёж. Она помогает увидеть, какого подтверждения не хватает. Сумма экономии, возврат премии, сроки спора и последствия настоящего договора здесь не установлены.
Ограничения разбора
- США и узкая обычная фиксированная borrower-paid PMI область по источникам, прочитанным 04.11.2026. FHA/VA, lender-paid, ARM, high-risk, модификация и рефинансирование исключены.
- Нет настоящей ипотеки, original value, графика, LTV, календаря, экономии, возврата или решения по спору. Проценты и даты из норм — факты, не собственная арифметика.
- Запрос, условия и подтверждённое прекращение разделены. Данная схема не предлагает прекращать перечисление обязательных сумм самостоятельно.
Источники
- CFPB — When can I remove PMI?
- Federal Reserve FRRS — HPA section2 definitions
- Federal Reserve FRRS — HPA section3 termination
Если хотите системно изучать анализ рынка, познакомьтесь с материалами и программами школы Student Wyckoff.
Student Wyckoff
Познакомьтесь со Student Wyckoff
Информация о школе представлена на её сайте.
Student Wyckoff
Следующий шаг в изучении
Информация о Student Wyckoff доступна на официальном сайте.