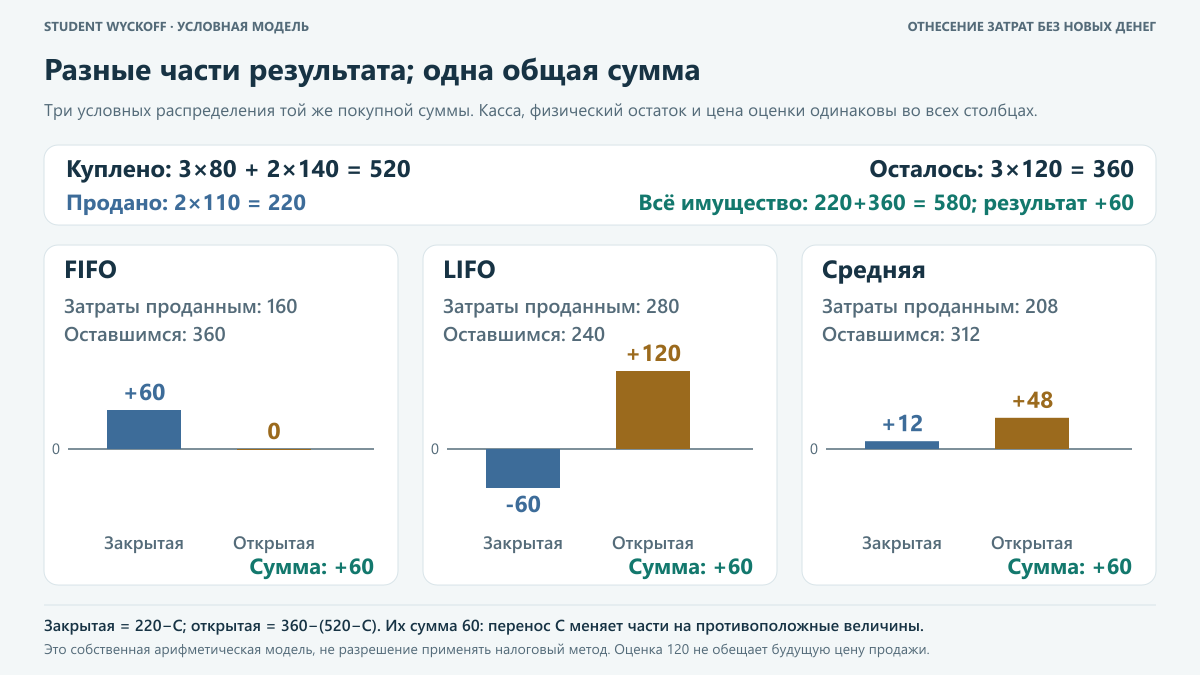
В отчёте закрытая часть позиции показала плюс, но это ещё не весь результат счёта. При нескольких покупках нужно определить, какую часть первоначальных затрат отнести к продаже, а какую оставить у непроданных единиц. На одной неизменной истории разные условные распределения дадут разные части результата. Проверим, почему общий итог при этом сохраняется.
Задайте операции и общую оценочную дату
Все числа далее вымышлены. Начальные деньги 520, бумаг нет. Сначала покупаются три одинаковые единицы по 80: затраты 240, денег остаётся 280. Затем две по 140: затраты 280, наличных 0, единиц 5. Суммарная покупная стоимость 520, средняя на единицу 104.
После этого две единицы полностью продаются по 110, поступает 220. На общую дату после продажи каждая из оставшихся трёх оценена в 120, вместе 360. Других операций, выплат и расходов нет. Конечное имущество равно 220+360=580, прирост против начальных 520 составляет 60 независимо от подписей в отчёте.
Определите две части одной формулой
Назовём C проданной покупной стоимостью, отнесённой к этим двум единицам. Для модели реализованная часть равна 220−C. У оставшихся сохраняется покупная стоимость 520−C, поэтому нереализованная часть равна 360−(520−C). Это названия собственных арифметических показателей, не нормы бухгалтерского или налогового учёта.
Сумма двух частей: 220−C+360−520+C = 60. Пара C и −C сокращается. Значит, изменение распределения затрат само по себе не создаёт денег, не меняет количество и не улучшает общую позицию. Утверждение требует одной даты оценки и сохранения всей первоначальной суммы затрат.
Первый вариант относит ранние покупки
Для условного правила FIFO первыми отнесём две единицы из ранней покупки по 80. Тогда C=160, реализованная часть 220−160=60. У оставшихся покупная сумма 520−160=360: одна ранняя единица за 80 и две поздние за 140. Нереализованная часть 360−360=0, вместе 60.
Для другого условного правила LIFO отнесём обе поздние единицы по 140. Получаем C=280, реализованная часть −60. Оставшаяся покупная сумма 240; при той же текущей оценке 360 нереализованная часть +120. Итого снова −60+120=60. Отрицательный закрытый компонент здесь не означает общего убытка.
Средняя стоимость даёт третье разложение
Распределим общие затраты поровну по пяти единицам: 520/5=104. Проданным двум отнесём 208, оставшимся трём 312. Реализованная часть 220−208=12, нереализованная 360−312=48. Сумма 12+48=60 совпадает с независимым балансом имущества.
Если затем все три оставшиеся единицы полностью продать по тем же 120 без расходов, конечные деньги будут 220+360=580 во всех вариантах. После закрытия всего имущества оставшийся нереализованный компонент станет нулём, а совокупный денежный результат останется 60. Это дополнительная заданная операция, не обещание будущей цены.
Какие сведения нужно сохранить
Запишите все количества, оплаты, поступления, дату текущей оценки и явно выбранное распределение затрат. Сравнивайте общий результат, не только красивую строку закрытых сделок. Физическая позиция и касса во всех трёх вариантах одинаковы; меняется лишь отнесение затрат. Налоговые последствия, допустимость методов и отчёт брокера требуют отдельной действующей проверки. Свечной график по Вайкоффу ваших покупных сумм не содержит и эту сверку не заменяет.
Ограничения разбора
- Все количества, цены и последовательность заданы автором; реальный счёт или отчёт брокера не исследован.
- FIFO, LIFO и средняя здесь обозначают только три условных распределения затрат. Их правовая, бухгалтерская и налоговая допустимость, выбор метода и последствия не утверждаются.
- Одни и те же касса 220 и остаток 3 единицы по оценке 120 сохраняются во всех вариантах. Нет долга, расходов, выплат, налогов, валюты и внешних потоков.
- Нереализованная часть основана на условной цене оценки, не уже полученных деньгах. Полная будущая продажа по 120 задана лишь в отдельном контроле, а не обещана рынком.
Источники
Если хотите системно изучать анализ рынка, познакомьтесь с материалами и программами школы Student Wyckoff.
Student Wyckoff
Изучайте устройство рыночных решений
Информация о школе Student Wyckoff и её обучении размещена на сайте школы.
Student Wyckoff
Выберите следующий вопрос для изучения
Узнайте о формате обучения Student Wyckoff на сайте школы.