Реклама · Student Wyckoff
Сравнивайте наблюдения последовательно
В Student Wyckoff изучают работу с ценой и объёмом. Описание обучения и форматов размещено на сайте школы.
Два денежных результата можно сравнить по среднему, а затем получить противоположный ответ при другой оценке риска. Более сильный вопрос: существует ли сравнение, с которым согласна каждая неубывающая оценка конечных денег? Для полностью известных конечных распределений ответ даёт проверка всех верхних хвостов. Она также показывает, когда единого порядка нет.
Задайте общий горизонт и полностью оплатите договор
Есть четыре равновероятных состояния. До раскрытия состояния инвестор выбирает ровно один договор. Выплаты A по состояниям равны 80, 100, 100, 140; B — 130, 70, 100, 100; C — 90, 90, 90, 150. Единица денег и дата получения одинаковы. Смешивание договоров, переключение, проценты и дефолт исключены.
Первоначально у инвестора 100, у контрагента 200. Инвестор перечисляет 100 как основную цену выбранного договора, а не комиссию. Сразу после покупки у сторон 0 и 300. В конце контрагент платит W: остатки становятся W и 300 − W. Выплаты лежат от 70 до 150, поэтому обе кассы неотрицательны и сумма всегда 300. Исходные 100 не прибавляются к конечной выплате повторно.
Сравните все хвосты, а не одно среднее
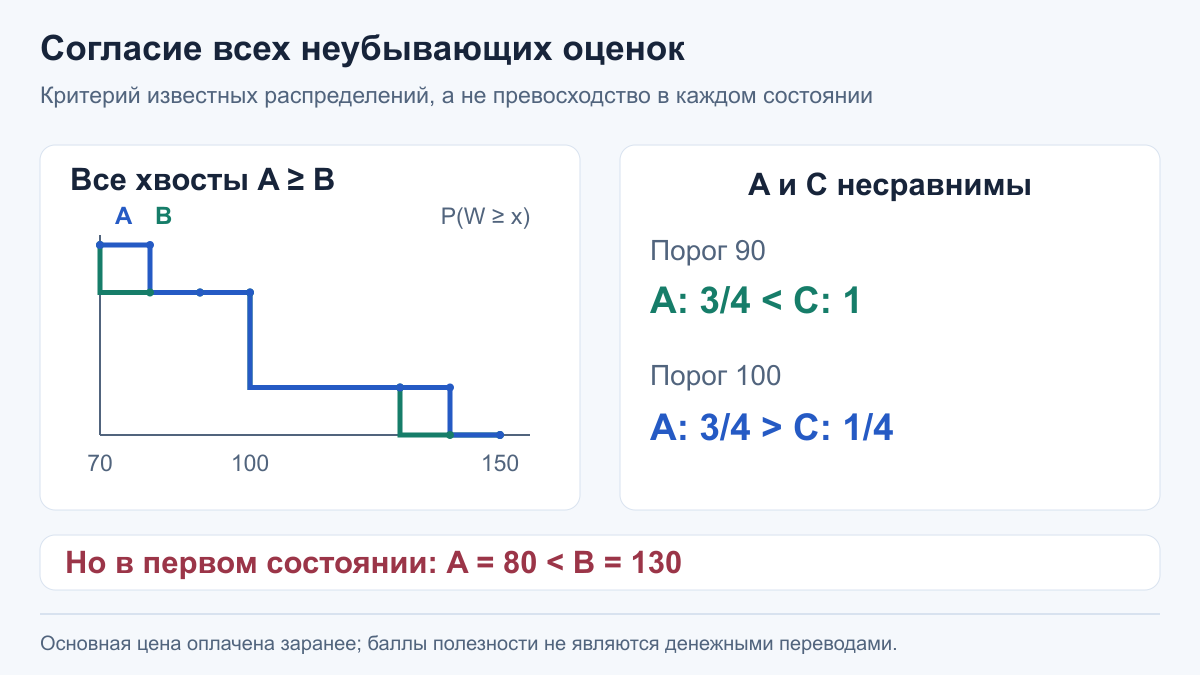
На общей сетке 70, 80, 90, 100, 130, 140, 150 выпишем вероятности получить не меньше выбранной границы. Для A это 1; 1; 3/4; 3/4; 1/4; 1/4; 0. Для B — 1; 3/4; 3/4; 3/4; 1/4; 0; 0. Во всех точках хвост A не меньше хвоста B.
Отсюда E[u(A)] ≥ E[u(B)] для любой конечной неубывающей функции u. Это слабое стохастическое превосходство первого порядка. Строгое предпочтение при каждой такой функции не обещается: постоянная функция даёт равенство. Средние здесь 105 и 100, но одного сравнения средних для общего вывода было бы недостаточно.
Реклама · Student Wyckoff
От формулировки — к проверке
Продолжите изучение рыночного анализа в Student Wyckoff. Познакомьтесь с программами и подходом школы к работе с графиками.
Почему хвостовой критерий необходим и достаточен
Пусть x₁ < … < xₘ — общая конечная сетка возможных остатков. Тогда E[u(W)] = u(x₁) + Σₖ₌₂…ₘ [u(xₖ) − u(xₖ₋₁)]P(W ≥ xₖ). Формула получается разложением значения функции на начальный уровень и приращения на каждой преодолённой границе. Для неубывающей функции все приращения неотрицательны, поэтому превосходство каждого хвоста достаточно.
Обратно, если хвост A на некоторой границе меньше хвоста B, возьмём u(W) = 1 при W не меньше этой границы и 0 иначе. Это допустимая неубывающая функция, и её средняя оценка сразу предпочитает B. Следовательно, хвостовые неравенства необходимы. Речь обо всех таких оценках, а не только вогнутых или одной выбранной заранее.
Сохраните несравнимость и различие между состояниями
У C среднее тоже 105. Однако пороговая оценка u₉₀ = 1{W ≥ 90} даёт A значение 3/4, а C — 1. Другая оценка u₁₀₀ = 1{W ≥ 100} даёт A значение 3/4, а C — 1/4. Поэтому A и C несравнимы по этому критерию: одинаковое среднее не заменяет распределение. Эти оценки — условные баллы, а не дополнительные денежные платежи.
Наконец, превосходство закона A над B не означает превосходства выплаты в каждом общем состоянии: в первом A платит 80, а B — 130. Критерий сравнивает распределения, не создаёт безрисковый пакет сделок и не выбирает личную полезность. Для практической проверки нужны полные законы на одном горизонте; по нескольким наблюдённым исходам они ещё не известны.
Ограничения разбора
- Законы и финансирование полностью условные; вероятности не оценены по рынку. Выбирается ровно один договор до раскрытия состояния.
- Критерий относится ко всем конечным неубывающим функциям. Слабое предпочтение не означает строгое для каждой функции.
- Доминирование распределения не равно большей выплате в каждом состоянии, гарантии сохранности или арбитражной рекомендации.
Реклама · Student Wyckoff
Продолжите обучение рыночному анализу
Выберите подходящий формат изучения цены и объёма на сайте Student Wyckoff. Учебный разбор не обещает торгового результата.