Реклама · Student Wyckoff
Продолжите изучение рынков
Информация о школе Student Wyckoff и обучении представлена на её сайте.
Правило «увеличить горизонт вдвое — умножить разброс на √2» выглядит как простой пересчёт времени. Но это следствие модели связи между приращениями, а не свойство часов. Одинаковый разброс каждого отдельного шага ещё не сообщает, складываются ли движения независимо, повторяют друг друга или компенсируются.
Уточните измеряемую величину
Мы измеряем стандартное отклонение суммарного изменения цены в пунктах. Это не диапазон свечи, не максимальная просадка и не годовая волатильность процентной доходности. Приращения цены складываются точно, поэтому здесь не приходится приближённо складывать простые процентные доходности вместо перемножения факторов.
В учебном материале Stanford для двух случайных величин дана связь Var(X+Y)=Var(X)+Var(Y)+2Cov(X,Y). В том же разделе независимость отделена от отсутствия корреляции. Независимость обеспечивает нулевую ковариацию, но для сложения дисперсий она сильнее необходимого условия.
Общие условия трёх вымышленных моделей
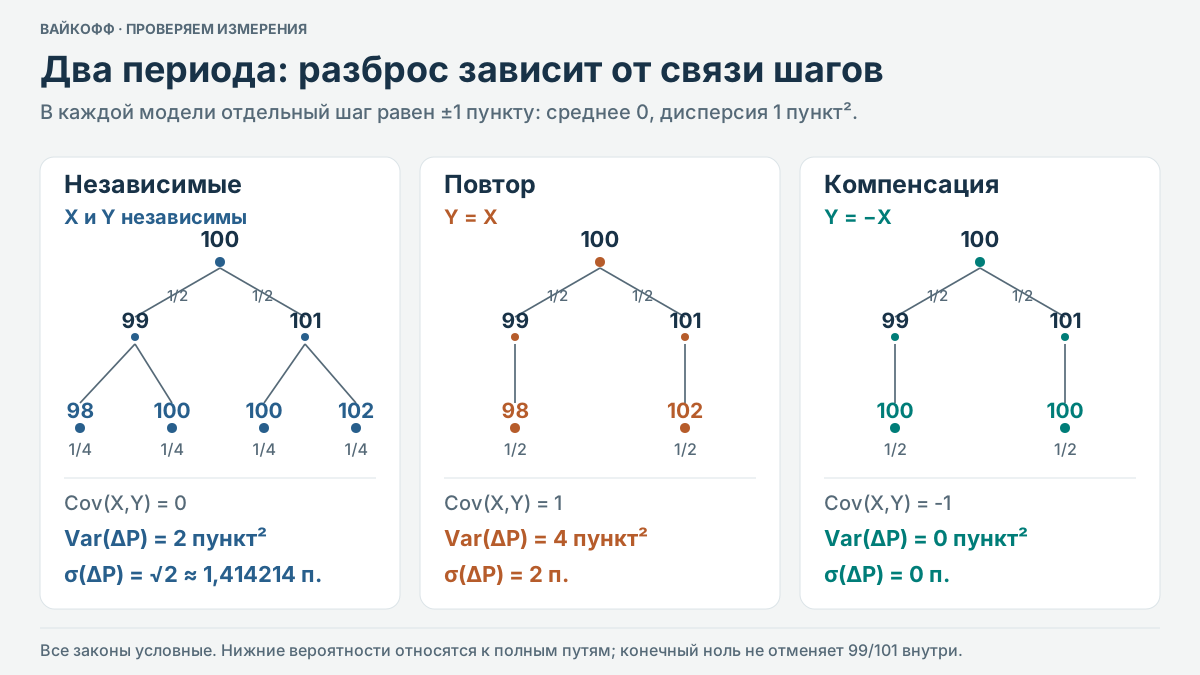
Начальная цена равна 100. В первом и втором периоде приращение принимает −1 или +1 пункт, каждое с вероятностью 1/2. Длительности периодов одинаковы; других изменений цены между контрольными точками модель не задаёт. У каждого отдельного приращения среднее 0, дисперсия 1 пункт² и стандартное отклонение 1 пункт. Меняется только совместный закон двух шагов.
В независимом варианте I четыре пары (X;Y): (−1;−1), (−1;+1), (+1;−1), (+1;+1), каждая с вероятностью 1/4. Суммы равны −2,0,0,+2. Их среднее 0, дисперсия (4+0+0+4)/4=2, стандартное отклонение √2≈1,414214 пункта. Здесь обычный пересчёт действительно получается.
Та же однопериодная шкала, другой итог
В варианте S второй шаг повторяет первый: Y=X. Есть только пары (−1;−1) и (+1;+1), каждая с вероятностью 1/2. Итоговые изменения −2 и +2, дисперсия 4, стандартное отклонение 2 пункта. Ковариация равна +1; пропуск её удвоенного вклада занизил бы дисперсию вдвое.
В варианте R второй шаг противоположен первому: Y=−X. Равновероятные пары (−1;+1) и (+1;−1) дают итог 0 в обоих случаях. Дисперсия суммы 0, ковариация −1. Это не отсутствие движения внутри горизонта: после первого шага цена 99 или 101, после второго возвращается к 100. Нулевой конечный разброс не означает нулевую внутрипериодную потерю или просадку.
Реклама · Student Wyckoff
Разбирайте определения и допущения
Познакомьтесь с информацией об обучении в Student Wyckoff.
Как проверять перенос горизонта
Во всех трёх вариантах распределение каждого отдельного шага совпадает. Различается распределение суммы: из одного и того же значения 1 нельзя получить единственный двухпериодный результат, не описав связь шагов. Нормальное распределение в расчёте вообще не предполагалось; все допустимые пары перечислены.
Перед пересчётом укажите, суммируете ли приращения цены или логарифмические доходности, одинаковы ли дисперсии шагов и почему считаете их ковариации нулевыми. Если используете эмпирические оценки, сохраните период и способ оценки зависимости. Один OHLC-бар не задаёт такой вероятностный закон. При смене масштаба разбора Вайкоффа эта проверка удерживает арифметику горизонта отдельно от гипотезы о будущем движении.
Ограничения разбора
- Все вероятности и связи шагов заданы условно; они не оценены для реального инструмента.
- Рассчитан разброс приращения цены в пунктах, не годовая волатильность простой процентной доходности.
- Конечный горизонт не описывает промежуточный максимум убытка, ликвидность или исполнение.
- Нулевая ковариация вместе с равными дисперсиями достаточна для показанного корневого пересчёта; независимость не объявлена необходимой.
Реклама · Student Wyckoff
Выберите следующий учебный вопрос
Ознакомьтесь с информацией об обучении на сайте Student Wyckoff.