Реклама · Student Wyckoff
Познакомьтесь с обучением Student Wyckoff
Информация о программах школы рыночного анализа Student Wyckoff представлена на её сайте.
Продать часть выросшего актива и купить отставший звучит как готовый способ улучшить результат. Однако операция меняет будущие количества, а не создаёт деньги в момент обмена. Её эффект зависит от того, что произойдёт дальше. Проверим одно заранее заданное восстановление долей на двух продолжениях, которые до решения совершенно одинаковы.
Какую операцию считаем ребалансировкой
Investor.gov описывает ребалансировку как возврат портфеля к исходной структуре, изменившейся из-за неодинакового роста вложений. Для нашего примера зададим исходные доли 50%/50% и одно действие после первого интервала. Это условие задачи, а не рекомендуемый состав активов или календарь для читателя.
Сравниваем два правила. Первое держит исходные количества до конца. Второе один раз возвращает равные денежные доли в общей промежуточной точке. Оно использует только цены этой точки; дальнейший путь не участвует в выборе действия. Иначе сравнение смешало бы ребалансировку со знанием будущего.
Общая история до изменения долей
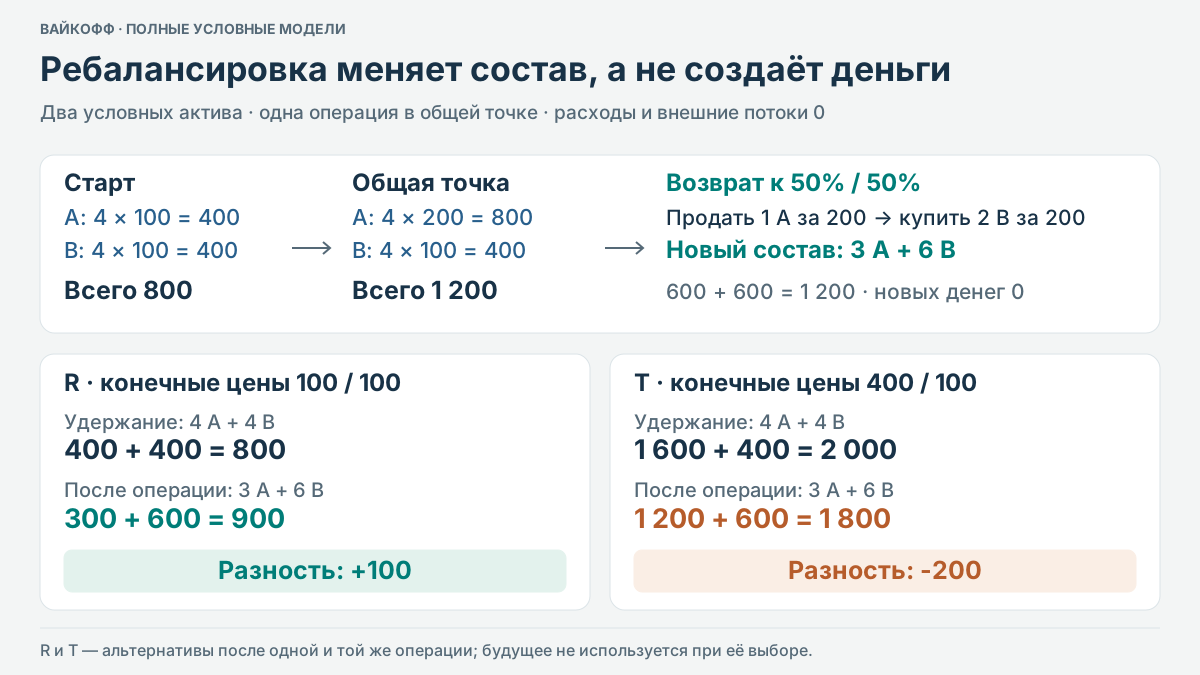
Все цены и количества вымышлены. В начале A и B стоят по 100, покупается по 4 единицы:400+400=800. Свободных денег нет. После первого интервала A стоит 200, B по-прежнему 100. Позиции теперь стоят 800 и 400, всего 1200. Доля A выросла до 800/1200=2/3, хотя количество не менялось.
Возврат к равным долям означает по 600 в каждом активе. Нужно продать одну единицу A за 200, сохранив три стоимостью 600, и купить две B за 200. В B становится шесть единиц стоимостью 600. Выручка продажи ровно оплачивает покупку; до и после операции общая стоимость 1200, внешних денег не появилось.
Реклама · Student Wyckoff
Познакомьтесь с обучением Student Wyckoff
Информация о программах школы рыночного анализа Student Wyckoff представлена на её сайте.
Первое продолжение: выросший актив вернулся
В сценарии R конечные цены A/B равны 100/100. При простом удержании остаются четыре A и четыре B:400+400=800. После ребалансировки имеются три A и шесть B:300+600=900. Разность составляет 100 в пользу восстановления долей.
Причина видна в количествах: одна проданная за 200 единица A обошлась бы в конце в 100, а купленные две B сохранили стоимость 200. Этот вывод относится к заданному возврату A. Он не сообщает, насколько часто такое продолжение встречается и произойдёт ли оно после следующего роста.
Второе продолжение: рост A продолжился
Теперь рассмотрим отдельный сценарий T с тем же началом и той же операцией, но конечными ценами 400/100. Удержание четырёх единиц каждого актива даёт 1600+400=2000. У ребалансированного портфеля получается 1200+600=1800. Разность теперь минус 200.
Снижение количества A ограничило участие в его дальнейшем росте. До промежуточной даты две истории совпадали, поэтому честно заданное правило совершило одну и ту же продажу и покупку. Выбрать задним числом разные правила для двух известных концов означало бы решить уже другую задачу.
Что действительно установил расчёт
Ребалансировка выполнила цель долей: сразу после неё было 50%/50%. Эта цель не равна обещанию максимального конечного капитала. Удержание тоже не объявлено лучшим: в сценарии R оно дало меньше. Для реального сравнения нужны заранее выбранные цели, расходы, налоги, доступность исполнения и дальнейшая неопределённость.
Сохраняйте цены, количества до и после, выручку продаж, расходы покупок и источник новых денег, если он есть. Разбор поведения каждого графика по Вайкоффу не задаёт автоматически правило изменения всего портфеля. Модель объясняет эффект конкретной операции, не выбирая доли, частоту или инвестиционный продукт.
Ограничения разбора
- Все цены, активы и количества вымышлены; R/T — альтернативные продолжения одной истории, не последовательно наблюдаемые режимы и не оценка вероятностей.
- Одна заранее заданная операция после общей промежуточной точки; нет использования будущего при выборе количества.
- Полные исполнения по указанным ценам, отсутствие комиссий/налогов/дивидендов/долга и внешних потоков заданы только моделью.
- Восстановление долей не гарантирует большего капитала; модель не определяет подходящие человеку доли, частоту или риск.
Реклама · Student Wyckoff
Познакомьтесь с обучением Student Wyckoff
Информация о программах школы рыночного анализа Student Wyckoff представлена на её сайте.