Реклама · Student Wyckoff
Познакомьтесь со школой рыночного анализа
Student Wyckoff — школа рыночного анализа. Информация о программах обучения доступна на сайте.
Если конечная сумма выросла, это ещё не означает, что её рост заработан инвестициями. При регулярных пополнениях часть результата — новые собственные деньги. Для цели накопления важны не только начальная сумма и предполагаемый процент, но и размер каждого взноса, число периодов и момент внесения. Пропущенная дата способна изменить расчёт даже при одинаковой общей сумме пополнений.
Сначала задайте календарь, затем процент
В калькуляторе Investor.gov начальная сумма, ежемесячный взнос, срок, оценочная ставка и частота капитализации вводятся отдельно. Это официальный ресурс США. Ниже приведён самостоятельный расчёт, а не результат запуска этого калькулятора; порядок внесения денег мы задаём явно.
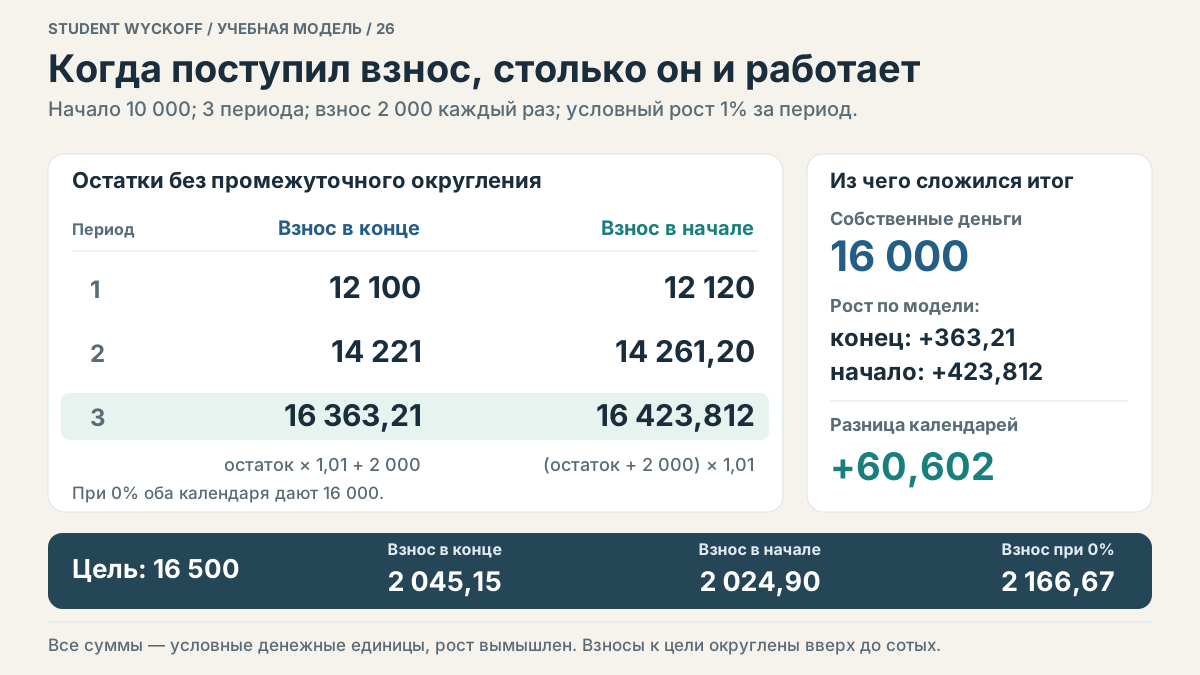
Начальный капитал равен 10 000 условных единиц. Горизонт — три одинаковых периода, взнос —2 000 за период. Для первой модели принимаем постоянную доходность 1% за период с капитализацией на границе периода. Это вымышленное допущение, не предложение вклада. Налогов, комиссий, снятий и промежуточного округления нет.
Взнос после начисления дохода
При пополнении в конце сначала умножаем прежний остаток на 1,01, затем добавляем 2 000. После первого периода получается 10 000 ×1,01 +2 000 =12 100. После второго:12 100 ×1,01 +2 000 =14 221. После третьего:14 221 ×1,01 +2 000 =16 363,21.
Всего собственных денег внесено 10 000 +3 ×2 000 =16 000. Разница 363,21 возникает из заданного роста. Нельзя назвать доходностью весь прирост от 10 000 до 16 363,21: в нём присутствуют ещё 6 000 взносов. И нельзя начислять каждому взносу доход за все три периода — последний появился только в конце.
Те же взносы в начале периода
Теперь каждый раз сначала добавляем 2 000, затем начисляем 1%. Остатки равны:(10 000 +2 000) ×1,01 =12 120; (12 120 +2 000) ×1,01 =14 261,20; (14 261,20 +2 000) ×1,01 =16 423,812. В финале это примерно 16 423,81 при отображении двух знаков.
Сумма собственных взносов прежняя, но результат выше на 60,602. Каждый из трёх взносов получил один дополнительный период роста. Это эффект календаря внутри модели с положительной постоянной ставкой, а не утверждение о безусловном преимуществе ранней покупки рискованного актива.
Реклама · Student Wyckoff
Продолжите изучение финансовых рынков
Интересуетесь анализом финансовых рынков? Посмотрите информацию об обучении в Student Wyckoff.
Посчитайте взнос от заданной цели
Пусть цель в конце третьего периода —16 500. При взносах в конце формула имеет вид:16 500 =10 000 ×1,01³ +C ×(1 +1,01 +1,01²). Отсюда C =6 196,99 /3,0301 ≈2 045,1437. Для двух знаков с округлением вверх нужно 2 045,15. При взносах в начале множитель взносов дополнительно умножается на 1,01; получается примерно 2 024,8948, или 2 024,90 вверх.
Проверьте нулевую доходность
Если рост равен нулю, оба календаря при взносе 2 000 дадут 16 000. До цели не хватает 500. Требуемый одинаковый взнос равен(16 500 −10 000) /3 ≈2 166,6667, то есть 2 166,67 при округлении вверх до сотых. Так видно, сколько задачи решают сами пополнения, без предполагаемого заработка.
Для рабочей таблицы сохраняйте даты и отдельные колонки внесённых денег и изменения стоимости. Переменная или отрицательная доходность требует собственного пути расчёта; постоянный 1% не заменяет такой сценарий. Цель, взнос и календарь задаются проверяемо, а будущий результат остаётся неизвестным.
Ограничения разбора
- Все суммы и постоянная доходность 1% за период вымышлены; длительность периода задана одинаковой и не объявляется текущей месячной ставкой продукта.
- Нет налогов, комиссий, снятий и промежуточного округления; округление до двух знаков используется только для представления.
- Для взносов к цели суммы с двумя знаками округлены вверх; реальное начисление и округление договора может отличаться.
- При нулевой доходности оба календаря совпадают; при переменной или отрицательной доходности вывод о разнице зависит от последовательности результатов.
- Будущая доходность и достижение цели не гарантируются; источник США не задаёт российские продуктовые условия.
Реклама · Student Wyckoff
Выберите следующий шаг в обучении
Узнайте больше об обучении анализу рынка на сайте школы Student Wyckoff.