Частичный ущерб меньше страхового лимита. Из этого ещё не следует полная выплата, если сам объявленный договор связывает её с достаточностью покрытия относительно всего имущества. Построим такой договор полностью и проверим деньги обеих сторон. Все числа и правила придуманы; мы не описываем реальный полис и не выбираем человеку страховую сумму. Новая проверка использует стоимость всего объекта отдельно от размера конкретного ущерба.
Задайте целый объект раньше отдельного убытка
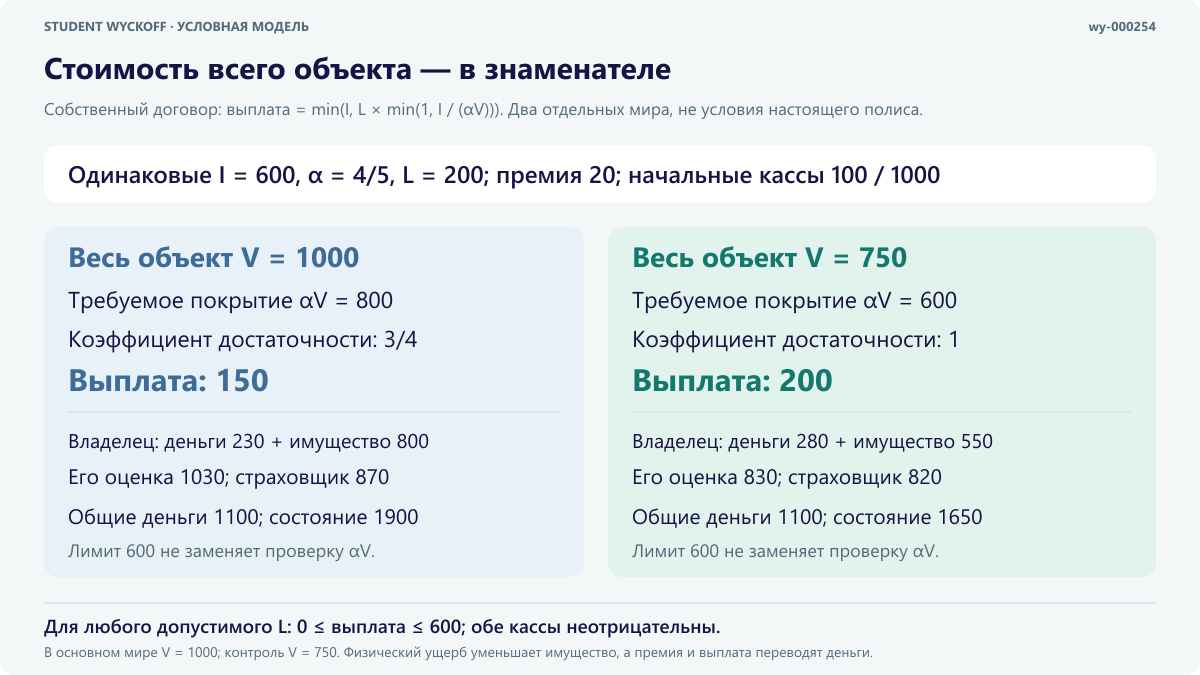
Восстановительная стоимость имущества V равна 1000, страховая сумма I равна 600. Договор требует сравнивать её с долей alpha=4/5 от стоимости всего объекта. Требуемая сумма равна 800, а коэффициент достаточности min(1,I/(alpha*V)) равен 600/800=3/4.
Покрываемый ущерб L допускается от нуля до V. Выплата объявлена как min(I,L*min(1,I/(alpha*V))). Франшизы нет. Сначала находится требуемое покрытие всего имущества, затем масштабируется ущерб, затем применяется лимит I. Это закон нашей модели, а не универсальная формула страхового урегулирования.
Проверьте кассы до страхового случая
У владельца первоначально 100 денег и имущество стоимостью 1000, у страховщика 1000 денег. Владелец платит фиксированную премию 20: его касса становится 80, касса страховщика 1020. Иных платежей, процентов, налогов, долгов и дефолта нет. Размер премии здесь не оптимизируется.
Физический ущерб уменьшает стоимость имущества на L, а не переводит эту сумму страховщику. После этого страховщик перечисляет договорную выплату владельцу. Поэтому денежную кассу и оставшуюся стоимость объекта нужно вести раздельно; разрушенное имущество нельзя записать второй раз как денежный расход.
Частичный ущерб при достаточном на вид лимите
Пусть L=200. Лимит 600 больше ущерба, но достаточность считается по всему V: выплата равна min(600,200×3/4)=150. После перечисления касса владельца 230, имущество стоит 800, вместе 1030. У страховщика остаётся 870.
Деньги сторон в сумме по-прежнему равны 1100. Их совокупное состояние с имуществом равно 1900: исходные 2100 уменьшились на физический ущерб 200. Премия и выплата только перераспределили деньги. Отставание выплаты от ущерба возникло до ограничения лимитом, а не из-за франшизы.
Измените стоимость всего объекта, сохранив ущерб и страховую сумму
В отдельном контрольном мире V=750. Сохраним I=600, alpha=4/5, L=200, те же начальные кассы и премию. Теперь требуемое покрытие 600, коэффициент достаточности 1 и выплата 200. Касса владельца 280, оставшееся имущество 550, вместе 830; касса страховщика 820.
Страховая сумма и частичный ущерб совпали в двух мирах, а выплата изменилась. Причина — иной знаменатель alpha*V, а не новая величина L или тайная замена договора. Совокупное состояние во втором мире равно 1650: его исходные 1850 уменьшились на тот же ущерб 200.
Докажите финансирование по всей объявленной области
При исходном V=1000 правило принимает вид min(600,3L/4). До L=800 масштабирование определяет выплату, затем действует лимит 600. При полном ущербе L=1000 владелец получает 600: его касса 680, имущество нулевое, у страховщика 420.
Для любого допустимого L выплата неотрицательна и не превосходит 600. Значит, касса владельца не ниже 80, страховщика не ниже 420; внешнего пополнения не требуется. Сумма денег всегда 1100, совокупное состояние с имуществом равно V+1100−L. В реальном договоре нужны его собственные условия: модель не обещает покрытие, выплату или выгодность недострахования.
Ограничения разбора
- Все правила, деньги, оценки и оба мира вымышлены. Это не пересказ полиса, рыночной оценки жилья или нормы какой-либо страны.
- Без франшизы, исключений, амортизации, дополнительных стадий выплаты, налогов и дефолта; premium20 фиксирована, не оптимальна.
- V — отдельно заданная стоимость всего имущества, L — физическое уменьшение этой стоимости. Имущество и деньги не складываются как одинаковые физические единицы; совокупная оценка условна.
Источники
Если хотите системно изучать анализ рынка, познакомьтесь с материалами и программами школы Student Wyckoff.
Student Wyckoff
Познакомьтесь со Student Wyckoff
Информация о школе и обучении представлена на её сайте.
Student Wyckoff
Следующий шаг в изучении
Информация о Student Wyckoff доступна на официальном сайте школы.