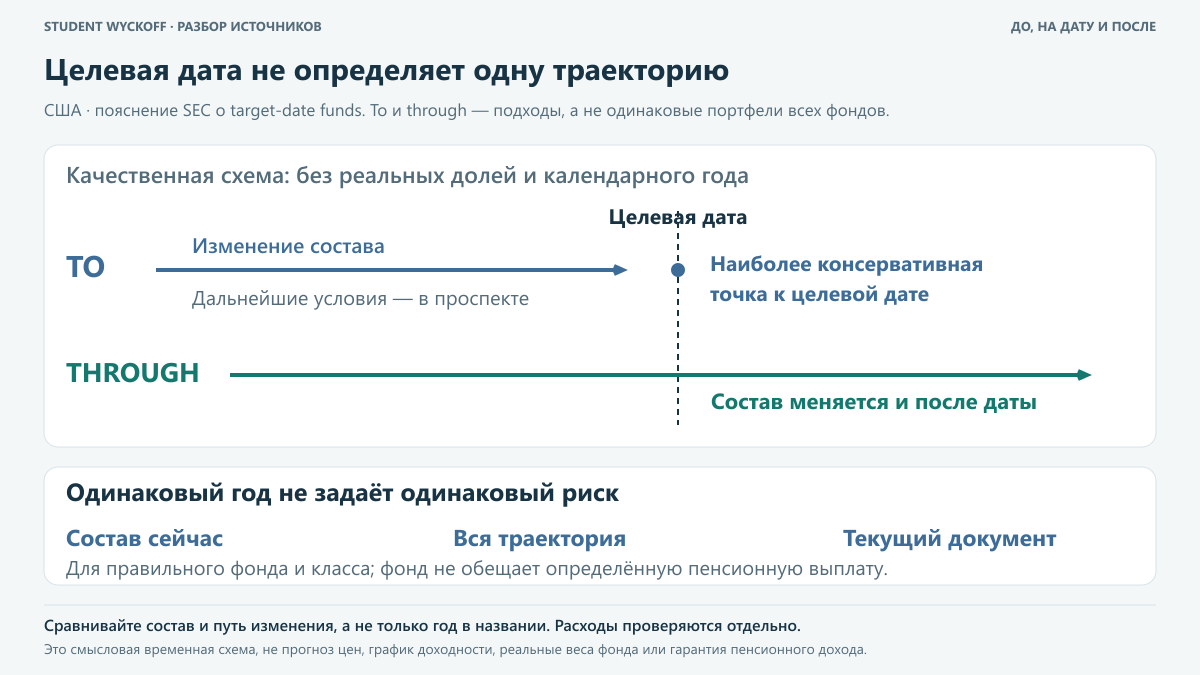
Год в названии пенсионного фонда легко принять за короткую характеристику всей будущей стратегии. Но два фонда с одинаковой целевой датой способны по-разному распределять активы и менять их после этой даты. Чтобы сравнение стало содержательным, нужно прочитать траекторию портфеля, а не только одинаковую надпись. Ни конкретный фонд, ни подходящий человеку риск здесь не выбираются.
Сначала проверьте, какой продукт описан
Бюллетень SEC о target-date funds ограничен зарегистрированными американскими взаимными фондами и ETF. Он отдельно исключает collective investment trusts, хотя такие структуры тоже могут встречаться в пенсионных счетах. Одинаковое общее название поэтому не устанавливает одинаковую регуляторную форму.
Целевой год обычно связан с предполагаемым выходом инвестора на пенсию или другим горизонтом цели. Он не является сообщением, сколько денег обязательно поступит в этот год. Полезно сразу разнести название горизонта и существование конкретного денежного обязательства: второе из первого не следует.
Прочитайте распределение во времени
В памятке Department of Labor glide path означает изменение структуры активов по мере приближения к целевой дате. Обычно речь о переходе от большей доли акций к более консервативному составу. Однако это описание подхода, а не единая обязательная таблица для всех управляющих.
При подходе to наиболее консервативная точка достигается к целевой дате. При through изменение продолжается через эту дату и далее. Следовательно, для сравнения нужны участки до, в момент и после цели. Один текущий снимок состава не показывает, где именно траектория заканчивается.
Один год не делает две траектории одинаковыми
SEC прямо указывает на различия стратегий, рисков и glide paths у фондов с одинаковой целевой датой. Состав может отличаться ещё до неё, в саму дату и позже. Поэтому нельзя автоматически присвоить двум продуктам одинаковый риск только потому, что планируемый год совпал.
Сохраните, когда достигается наиболее консервативный состав, какие категории вложений остаются и меняются ли они затем. Не заменяйте эти сведения словами «пенсионный» или «автоматический». Бюллетень не предлагает нам считать один конкретный состав безопасным для каждого человека; количественную оценку риска этой статьёй не получаем.
Дата фонда не гарантирует пенсионный доход
В области указанного SEC бюллетеня mutual funds и ETF не гарантируют достаточный или определённый уровень пенсионного дохода к целевой дате либо после неё. Сдвиг структуры не превращает паи в обещание выдать заранее известную денежную сумму. Рыночный риск не исчезает из-за смены календарного года.
Автоматическое изменение состава также не учитывает за человека все остальные активы и обязательства. Для личного вывода потребуется общая картина, а не только выбранный фонд. Здесь не рассчитываются будущие взносы, изъятия или реальная достаточность пенсионного капитала.
Соберите сравнимые документы
SEC предлагает читать проспект и свежий отчёт владельцам. По одной и той же дате выпишите состав, опубликованную траекторию, момент её наиболее консервативной точки и дальнейшее правило. Отдельно сохраните дату документа: название стратегии не заменяет его текущую версию.
Расходы и другие условия тоже имеют значение, но проверка их отнесения — отдельная задача. Данный разбор прежде всего сравнивает изменение распределения во времени. Его результат — понятное различие двух правил управления при одинаковом горизонте, без обещания, что один год в названии выбирает подходящий риск или обеспечивает нужную выплату.
Ограничения разбора
- США и конкретная область registered mutualfund/ETF из SEC 2025 года; CIT, российские НПФ, государственные пенсии и ERISA обязанности не устанавливаются.
- Нет модельных долей, денежной цели, дат рождения, реального продукта, расчёта доходности или количественного ранжирования риска.
- Типичная смена состава и to/through не объявлены гарантией сохранения капитала, пенсионного дохода или одинаковых активов всех управляющих.
- DOL 2013 года использован только для понятийного различия. Фактический текущий проспект конкретного фонда здесь не проверялся.
Источники
- SEC — Target Date Funds, Investor Bulletin, March25,2025
- U.S. Department of Labor — Target Date Retirement Funds: Tips for ERISA Plan Fiduciaries
Если хотите системно изучать анализ рынка, познакомьтесь с материалами и программами школы Student Wyckoff.
Student Wyckoff
Изучайте рынок вместе со Student Wyckoff
На сайте школы представлены сведения об обучении и подходе к анализу рынка.
Student Wyckoff
Продолжите изучение рыночного анализа
Информация о школе Student Wyckoff доступна на её сайте.