Реклама · Student Wyckoff
Разбирайте финансовые вопросы последовательно
Информация о школе Student Wyckoff и обучении представлена на её сайте.
Утверждение «следующий шаг даст плюс с вероятностью половина» ещё не отвечает, удастся ли добраться до денежной цели. До остановки может произойти много шагов с возвращениями в прежнее состояние. Для расчёта нужны начальные деньги, размер изменения и обе границы. Разберём полностью условную цепочку, где эти величины известны заранее, а реальная рыночная вероятность не оценивается.
Задайте состояние и момент остановки
В лекции MIT о задаче разорения рассматривается цепь с равновероятными изменениями на единицу и поглощающими концами. Используем именно это устройство. Поглощение означает, что после достижения границы опыт заканчивается и новых рисковых шагов уже нет.
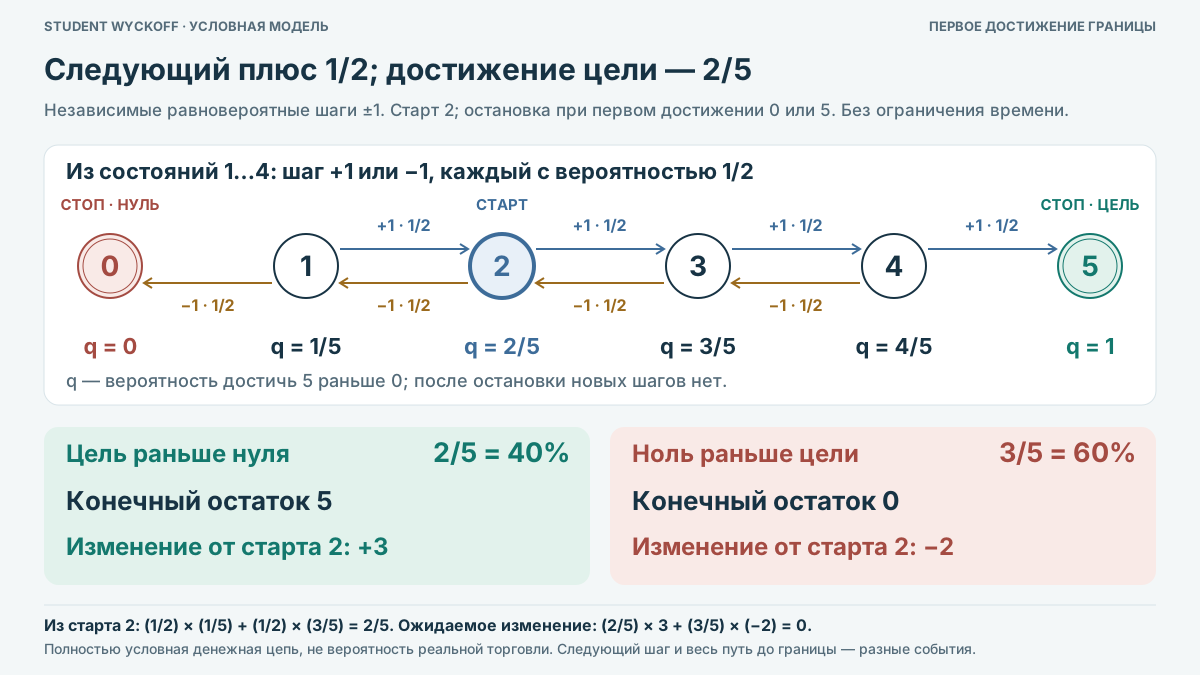
Пусть исходные деньги равны 2 условным единицам. Пока остаток находится между 0 и 5, очередной независимый шаг прибавляет 1 либо вычитает 1 с вероятностями 1/2. Размер постоянен. При первом попадании в 0 или 5 прекращаем. Долга, новых взносов, расходов и отдельного ограничения числа ходов нет.
Назовите событие, которое считаете
Нужно найти шанс попасть в 5 раньше, чем в 0. Обозначим его q_i для старта с i единиц. На границах q_0=0, q_5=1: первый старт уже завершился нулём, второй уже достиг цели. Следующий плюс во внутренних состояниях имеет вероятность 1/2, однако конечное событие ещё не определено.
Из любого внутреннего i первый шаг переводит в i−1 или i+1. Поэтому q_i=(q_(i−1)+q_(i+1))/2. Получаем четыре уравнения для i=1,2,3,4 вместе с двумя граничными значениями. Возвращение из 3 в 2 уже входит в эту систему, а не становится новой независимой попыткой достижения всей цели.
Решите все промежуточные состояния
Равенство можно переписать как q_(i+1)−q_i=q_i−q_(i−1). Все пять соседних разностей одинаковы; их сумма от 0 до 5 равна 1. Каждая разность равна 1/5. Весь ряд q_0…q_5 поэтому 0;1/5;2/5;3/5;4/5;1.
Для исходных 2 шанс цели равен 2/5=40%, а шанс нулевой остановки —3/5=60%. После первого плюса денег 3 и шанс цели уже 3/5; после минуса денег 1 и шанс 1/5. Сверка первого шага: половина от 3/5 плюс половина от 1/5 снова даёт 2/5.
Проверьте деньги отдельно от процента успеха
В конечных состояниях остаётся либо 5, либо 0. В этой конечной цепи остановка наступает с вероятностью 1; это свойство заданной модели. Средний конечный остаток равен 5×2/5+0×3/5=2. Относительно старта успешный исход даёт +3, неуспешный −2; ожидание изменения 3×2/5−2×3/5=0.
Число 40% не является частотой прибыльных сделок и не выбирает безопасный бюджет. Если изменить границы, старт, шаг или вероятность, потребуется новая система. По одним свечам графика её условия не установлены, даже когда рядом нарисованы цель и уровень отмены сценария.
Реклама · Student Wyckoff
Сохраните следующий вопрос для учебного разбора
Познакомьтесь с информацией об обучении и форматах на сайте Student Wyckoff.
Что сохранить в собственной проверке
Запишите полный закон перехода, начальное состояние, правило остановки и возможность продолжать из каждого остатка. Сначала уточните, что означает успех: следующий знак, достижение цели до нуля или итог к заданной дате. Последний вопрос потребовал бы дополнительного времени в модели. Эти события нельзя обозначать одной вероятностью лишь потому, что все они связаны с деньгами.
Ограничения разбора
- Все вероятности и денежные единицы вымышлены; независимый закон ±1 не установлен для финансового рынка.
- Старт2, постоянный шаг1, границы0/5, отсутствие долга/пополнений/расходов и остановка по первому попаданию обязательны.
- 40% относится к достижению верхней границы раньше нижней без фиксированного срока. Это не вероятность плюса следующей сделки или успеха к конкретной дате.
- Модель не выбирает реальную цель, стоп, размер риска или способ управления капиталом. Нулевая ожидаемая разница не означает сохранности денег в каждом исходе.
Реклама · Student Wyckoff
Продолжите самостоятельное изучение
Ознакомьтесь с информацией об обучении на сайте Student Wyckoff.