Реклама · Student Wyckoff
Изучайте финансовые вопросы последовательно
Информация о школе Student Wyckoff и обучении представлена на её сайте.
Два человека могут согласиться со всеми числами риска и всё же использовать разные критерии выбора. Здесь не будем объяснять настоящую психологию или подбирать страховку. Вместо этого зададим две точные математические цели и проверим, какую определённую сумму каждая считает равноценной одному риску. Тогда различие получится из расчёта, а не из названия «осторожный».
Задайте деньги, исходы и критерий отдельно
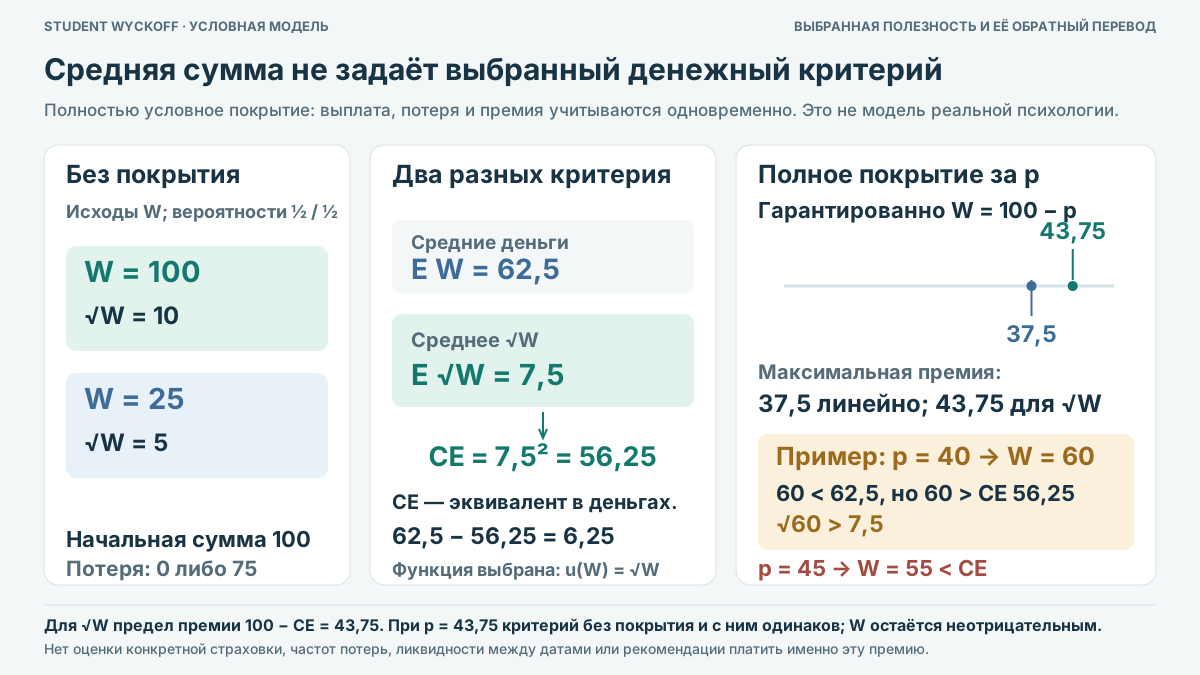
Начальные деньги равны 100 условным единицам. В конце одного периода денежный ущерб составляет 0 либо 75, каждый с вероятностью 1/2. Без покрытия конечные суммы 100 и 25, ожидаемая сумма(100+25)/2=62,5. Это полностью известный авторский закон, не статистика несчастных случаев. Других действий, расходов, прибыли или последствий нет.
Первый критерий максимизирует E[W], где W—конечные деньги. Второй по условию максимизирует E[u(W)]при u(W)=√W для W≥0. Эта функция выбрана заранее, а не оценена у человека. Её ожидание не называется количеством денег: сначала вычисляется среднее преобразованных значений, затем отдельно выполняется обратный перевод.
Найдите определённую сумму, равную риску по второму критерию
Корни двух возможных остатков равны 10 и 5. Среднее значение функции:(10+5)/2=7,5. Назовём денежным эквивалентом C такую определённую сумму, для которой√C=7,5. Тогда C=7,5²=56,25. Искомое число не равно ни средним деньгам 62,5, ни среднему корню 7,5.
Разница 62,5−56,25=6,25 характеризует именно выбранный критерий в данной задаче. Она не является реальным списанием, страховой премией или измеренной платой за страх. Для линейного первого критерия определённые 62,5 равноценны исходному риску. Меняется способ сравнения, а не вероятности или фактические суммы исходов.
Сравните полное покрытие на том же горизонте
Теперь зададим альтернативу: фиксированная премия p полностью покрывает ущерб 75. Потеря и возмещение происходят одновременно в конечном расчёте, поэтому кассовых разрывов нет. При обоих исходах остаётся 100−p. Выплата гарантирована только моделью; лимитов, исключений, задержек и иных платежей в ней не существует.
По критерию среднего корня равенство наступает при 100−p=56,25, то есть p=43,75. При меньшей премии полное покрытие предпочтительнее по этому критерию, при большей —исходный риск. Для линейной цели граница 100−p=62,5 даёт 37,5. Это максимумы именно заданных сравнений, не обязательные рыночные цены полисов.
Реклама · Student Wyckoff
Проверяйте условия и единицы расчёта
Познакомьтесь с информацией об обучении в Student Wyckoff.
Одна цена показывает различие решений
При премии 40 конечная сумма с покрытием равна 60 наверняка. Она ниже ожидаемых 62,5 без покрытия, поэтому линейный критерий его не выбирает. Но√60 больше 7,5, потому что 60 больше 56,25. Второй критерий выбирает покрытие. Не потребовалось заново объявлять ущерб более вероятным или приписывать договору изменение поведения.
При премии 43,75 получаются точно 56,25 и равенство второго критерия. При 45 остаются 55, ниже его эквивалента: такое покрытие уже хуже в рамках этой задачи. Суммы и функция объясняют разные предпочтения до исхода; один реализованный ущерб не меняет их задним числом.
Граница практического вывода
Сохраните критерий, допустимые состояния и все денежные условия. Реальному человеку модель не назначает функцию√W и не устанавливает достаточность защиты. При ином начальном капитале, последствиях или покрытии нужен новый расчёт. Здесь нет жизни, здоровья, прав на выплату и оценки компании: показан только проверяемый перевод одного денежного риска в определённую сумму по заранее выбранному правилу.
Ограничения разбора
- Вероятности, ущерб, деньги и выбранная функция√W полностью условны. Не исследуются реальные предпочтения и не рекомендуется страхование.
- Только денежные последствия одного периода, вероятности не меняются из-за покрытия, действий нет. Не рассматриваются жизнь, здоровье, безопасность и юридические обязанности.
- Полное своевременное покрытие и одновременный расчёт потери/возмещения заданы моделью, не реальным договором.
- Числа CE56,25 и премия 43,75 относятся только к данному капиталу/закону/критерию; ожидаемые деньги, ожидаемая функция и эквивалент имеют разные единицы.
Источники
Реклама · Student Wyckoff
Выберите следующий учебный вопрос
Ознакомьтесь с информацией об обучении на сайте Student Wyckoff.